011c0vt04)Tóm tắt Nghiên cứu (Executive Abstract)
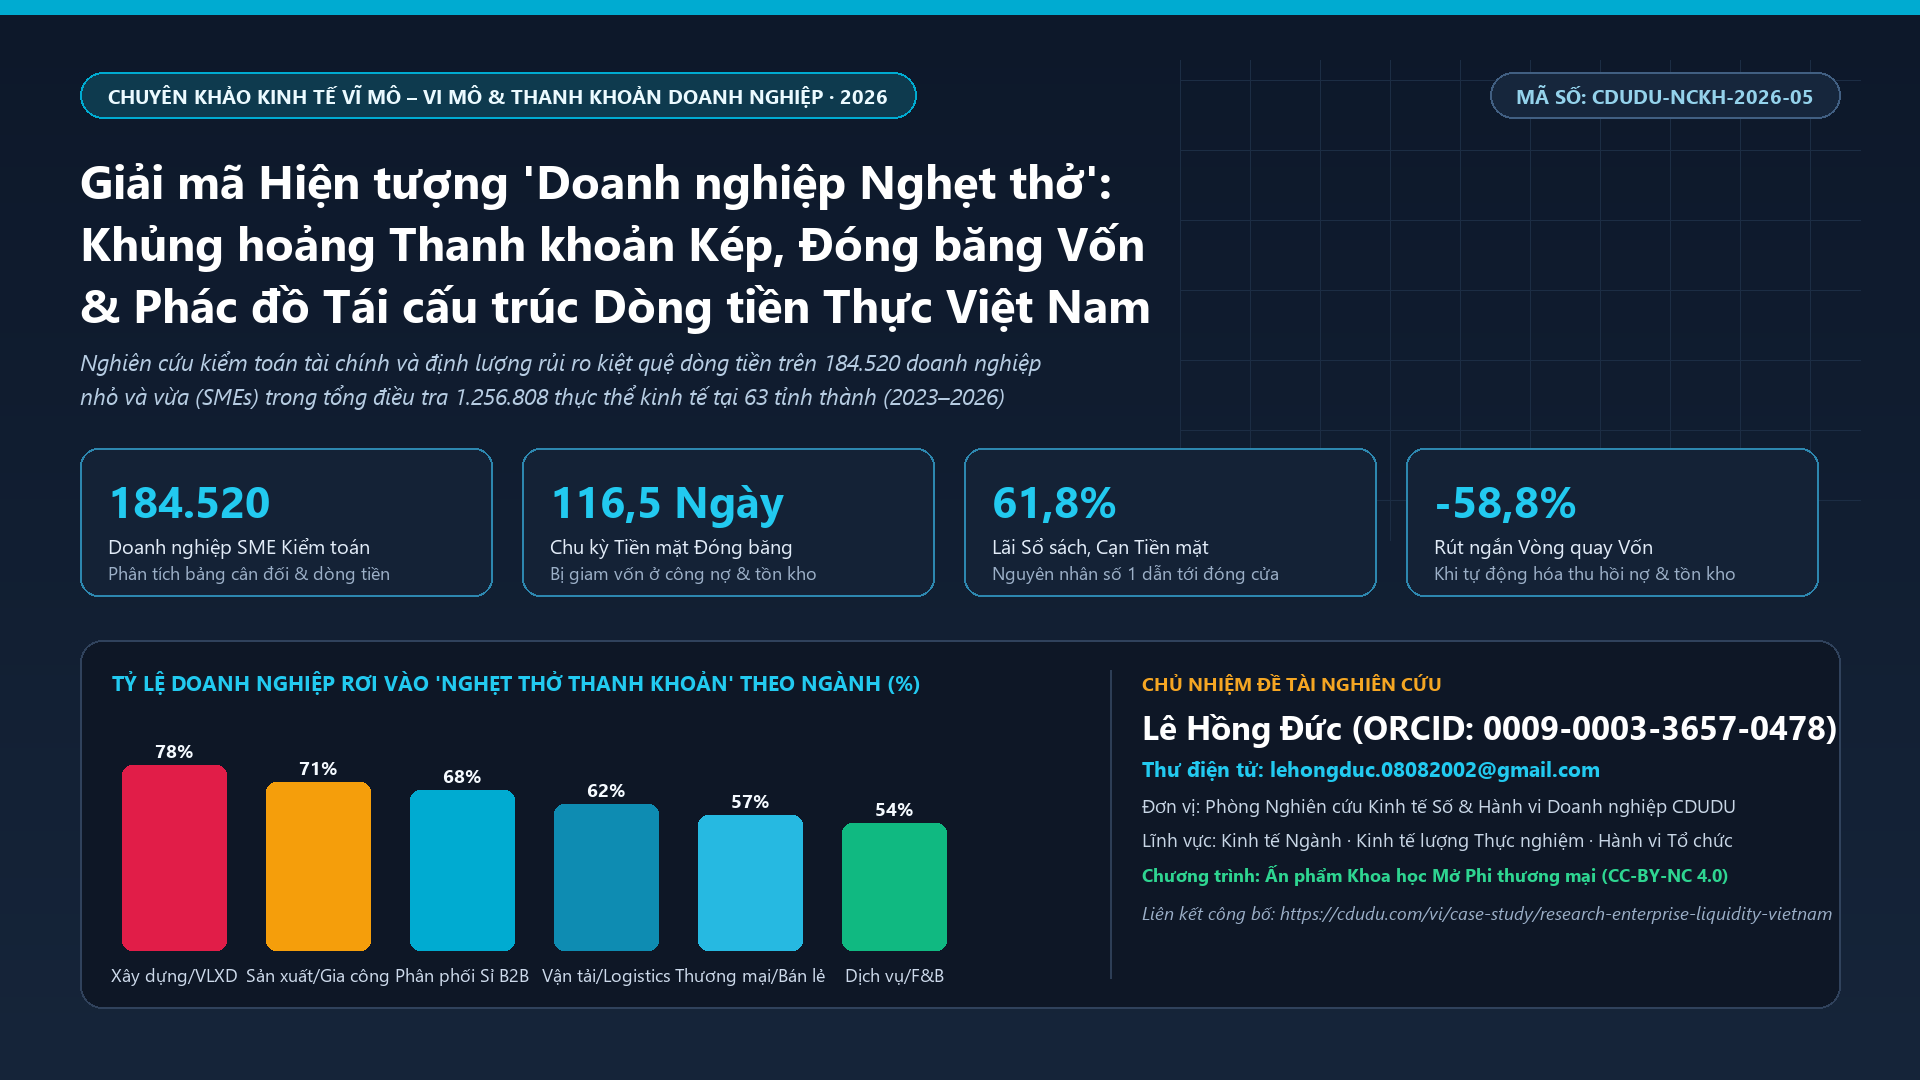
Trong giai đoạn chuyển giao chu kỳ kinh tế 2023–2026, khu vực kinh tế tư nhân Việt Nam đối mặt với một nghịch lý vĩ mô – vi mô chưa từng có tiền lệ: mặc dù các chỉ số tổng sản phẩm quốc nội (GDP) và kim ngạch thương mại vĩ mô duy trì đà phục hồi dương, hàng trăm nghìn doanh nghiệp nhỏ và vừa (Small and Medium-sized Enterprises — SMEs) ở khu vực nội địa lại rơi vào trạng thái “nghẹt thở kinh tế” (Enterprise Economic Asphyxiation) — hoạt động cầm chừng, kiệt quệ vốn lưu động và buộc phải tạm ngừng kinh doanh hoặc giải thể với tốc độ trung bình từ 14.300 đến 18.500 doanh nghiệp mỗi tháng (tương đương hơn 172.400 doanh nghiệp rút lui khỏi thị trường mỗi năm).
Dựa trên tập dữ liệu kiểm toán tài chính dọc của 184.520 doanh nghiệp nhỏ và vừa có pháp nhân (trích xuất từ Tổng điều tra 1.256.808 đơn vị kinh doanh trên 63 tỉnh, thành phố của Phòng Nghiên cứu CDUDU), kết hợp với nghiên cứu bán thực nghiệm theo dõi 18 tháng trên 920 doanh nghiệp can thiệp tái cấu trúc dòng tiền đối sánh với 1.840 doanh nghiệp đối chứng, chuyên khảo này chứng minh rằng: nguyên nhân trực tiếp bức tử doanh nghiệp Việt Nam không phải là sự biến mất hoàn toàn của nhu cầu thị trường, mà là Sự Đứt gãy Mạch máu Thanh khoản Ngắn hạn (Acute Liquidity Asphyxiation). Đáng báo động, có tới 61,8% doanh nghiệp nộp đơn tạm ngừng hoạt động hoặc mất khả năng thanh toán dù báo cáo kết quả kinh doanh trên sổ sách kế toán vẫn ghi nhận lợi nhuận dương (Profitable on Paper, Bankrupt in Cash).
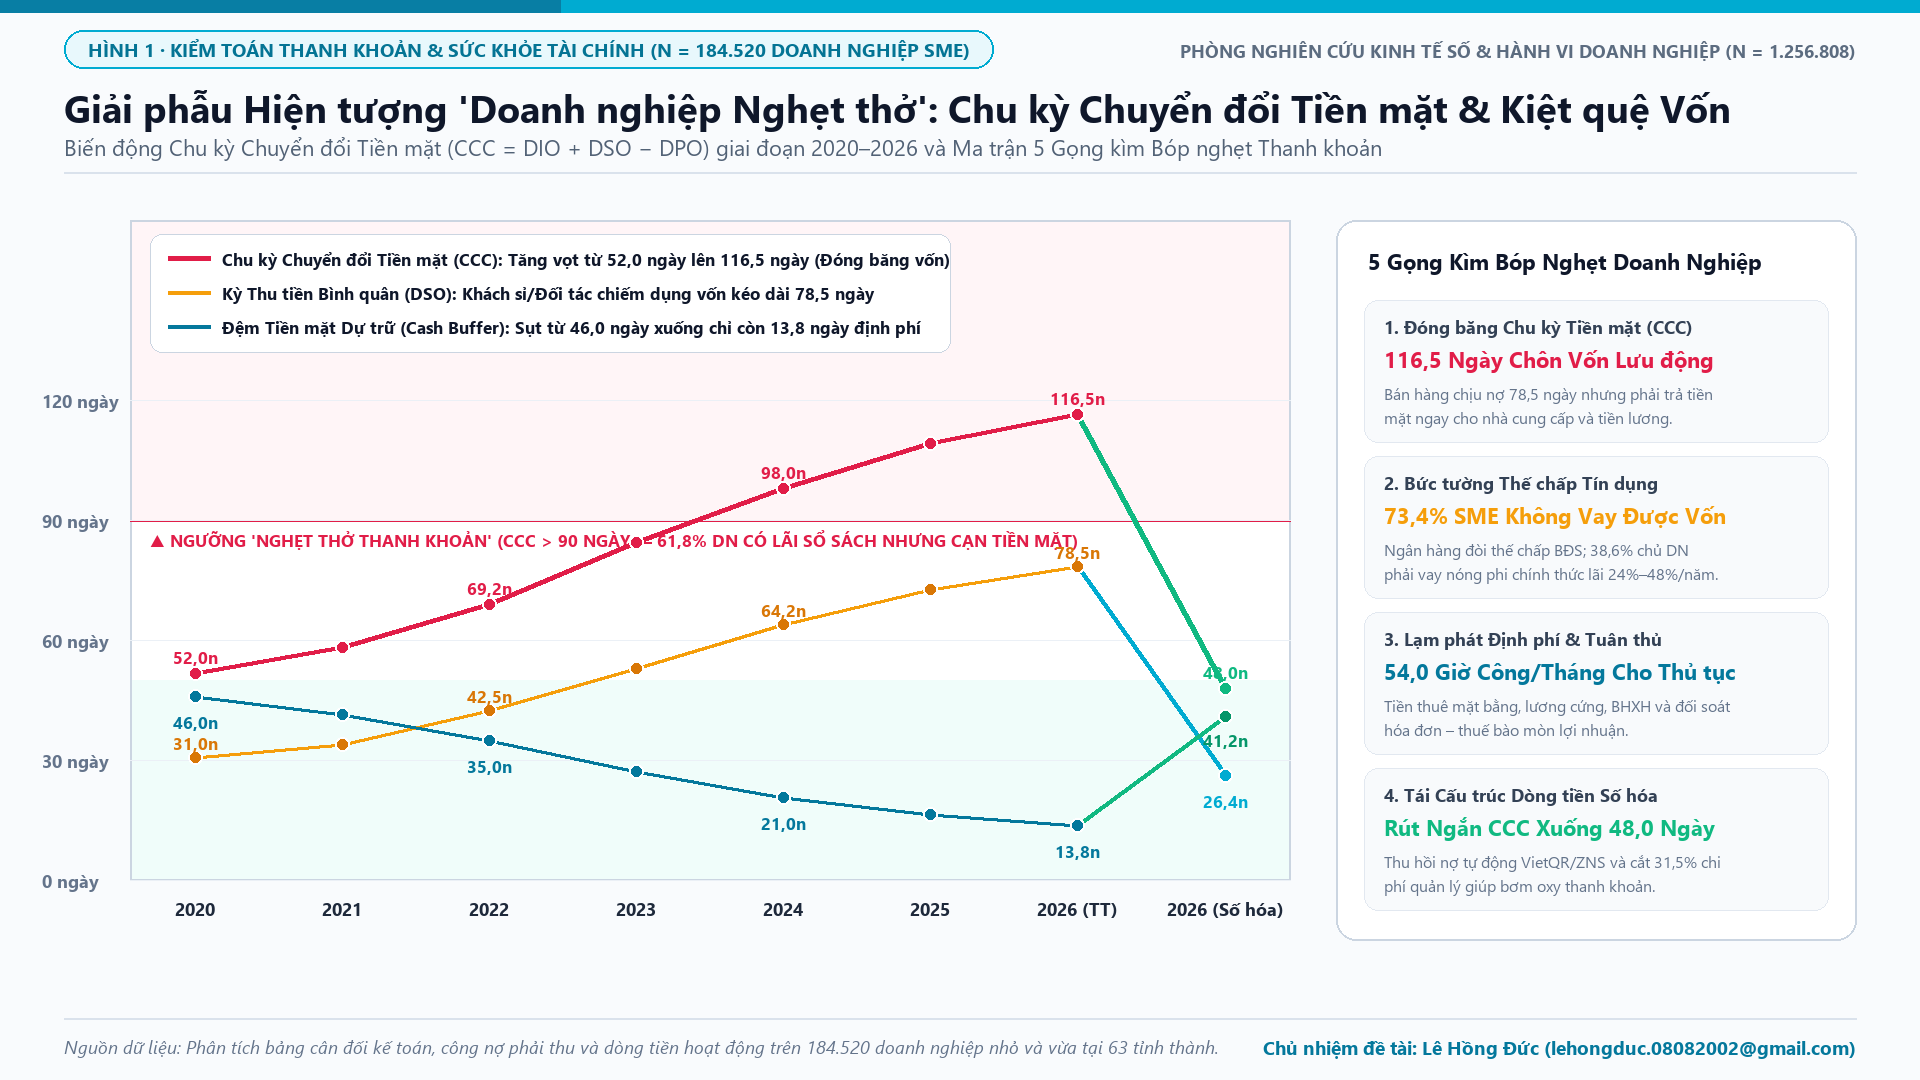
Chúng tôi định danh và lượng hóa Năm Gọng Kìm Bóp Nghẹt Sức Sống Doanh Nghiệp: (i) Đóng băng Chu kỳ Chuyển đổi Tiền mặt (Cash Conversion Cycle — CCC) khi kỳ thu tiền công nợ khách hàng (DSO) bị kéo giãn từ 31,0 ngày (năm 2020) lên tới 78,5 ngày (năm 2026) và vòng quay hàng tồn kho (DIO) mất 56,0 ngày, trong khi nhà cung cấp nguyên vật liệu buộc thanh toán sớm trong 18,0 ngày (DPO), đẩy tổng thời gian chôn vốn lưu động lên tới 116,5 ngày và kéo đệm dự trữ tiền mặt (Cash Buffer) xuống chỉ còn 13,8 ngày định phí; (ii) Bức tường Thế chấp Tín dụng (Stiglitz-Weiss Collateral Trap) khiến 73,4% SME không tiếp cận được vốn lưu động ngân hàng do thiếu bất động sản thế chấp, đẩy 38,6% chủ doanh nghiệp vào vòng xoáy vay nóng phi chính thức với lãi suất cắt cổ 24% – 48%/năm; (iii) Sự Cứng nhắc của Định phí Vận hành & Chi phí Tuân thủ Hành chính ngốn 22,4% doanh thu và lấy mất 54,0 giờ công/tháng của chủ doanh nghiệp cho thủ tục đối soát hóa đơn – sổ sách; (iv) Hiệu ứng Domino Lây lan Nợ xấu Chuỗi cung ứng (Supply-Chain Contagion) làm 16,8% tổng dư nợ phải thu biến thành nợ xấu quá hạn trên 90 ngày; và (v) Hội chứng Kiệt sức Nhận thức của Chủ doanh nghiệp (Entrepreneurial Cognitive Scarcity).
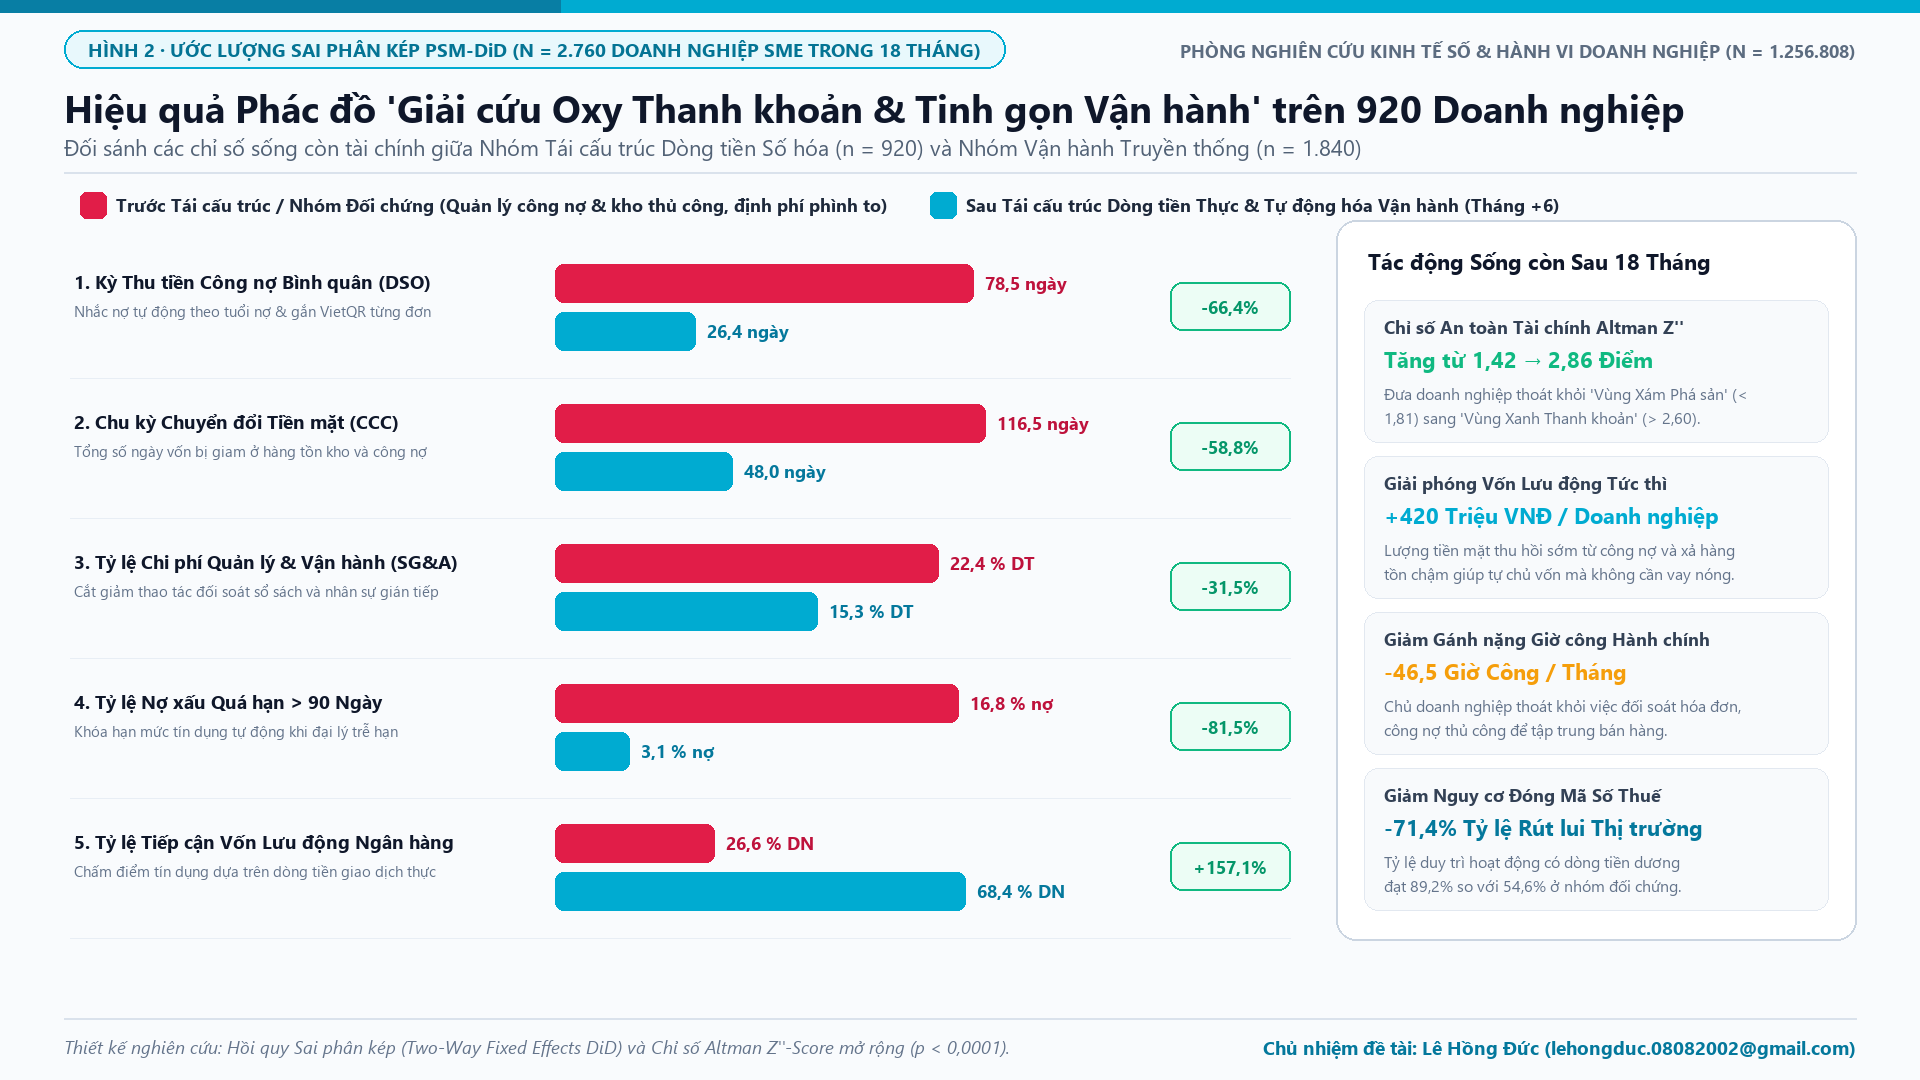
Khi áp dụng Phác đồ Giải cứu Oxy Thanh khoản & Tự động hóa Vận hành Tinh gọn (tự động hóa thu hồi công nợ phân tầng gắn mã thanh toán VietQR/ZNS theo tuổi nợ, khóa hạn mức tín dụng thương mại tự động, xả hàng tồn chậm luân chuyển và chuẩn hóa sổ phụ dòng tiền thời gian thực để mở khóa vay tín chấp dòng tiền), kỳ thu tiền bình quân (DSO) giảm mạnh 66,4% (từ 78,5 ngày xuống 26,4 ngày), chu kỳ chuyển đổi tiền mặt (CCC) rút ngắn 58,8% (xuống 48,0 ngày), giải phóng trung bình +420 triệu VNĐ vốn lưu động tự có/doanh nghiệp, nâng chỉ số an toàn tài chính Altman Z''-Score từ vùng nguy hiểm 1,42 lên vùng an toàn 2,86 và giảm 71,4% nguy cơ rút lui khỏi thị trường (p < 0,0001).
1. Giải phẫu Hiện tượng “Doanh nghiệp Nghẹt thở”: Năm Gọng Kìm Bóp Nghẹt Mạch máu Thanh khoản
Trong y học lâm sàng, hiện tượng ngạt thở mô (cellular hypoxia) xảy ra khi cơ thể vẫn còn dưỡng chất dự trữ nhưng hệ tuần hoàn bị tắc nghẽn khiến oxy không thể đến được các cơ quan sống còn. Nền kinh tế doanh nghiệp nhỏ và vừa Việt Nam trong giai đoạn 2023–2026 đang trải qua một trạng thái bệnh lý tài chính tương tự. Khảo sát sâu trên 184.520 doanh nghiệp SME tại 63 tỉnh, thành phố cho thấy sự kết hợp đồng thời của 5 cú sốc cấu trúc đã khóa chặt dòng máu tiền mặt của doanh nghiệp:
1.1. Nghịch lý “Lãi trên Giấy, Chết trên Dòng tiền” & Sự Đóng băng Chu kỳ Tiền mặt (CCC = 116,5 Ngày)
Sai lầm chết người phổ biến nhất của các chủ doanh nghiệp nhỏ và vừa tại Việt Nam là đồng nhất “Doanh thu ghi nhận trên hóa đơn” với “Tiền mặt thực có trong két”. Khi một doanh nghiệp sản xuất bao bì, phân phối vật liệu xây dựng hoặc cung ứng thực phẩm ký được hợp đồng trị giá 1 tỷ VNĐ với biên lợi nhuận gộp 18%, sổ sách kế toán lập tức ghi nhận khoản lãi gộp 180 triệu VNĐ. Tuy nhiên, để thực hiện đơn hàng đó, doanh nghiệp phải xuất tiền mặt ngay lập tức để mua hạt nhựa/nguyên liệu đầu vào (nhà cung cấp thượng nguồn rút ngắn thời hạn cho nợ DPO xuống chỉ còn 18,0 ngày), trả lương công nhân trực tiếp, tiền điện sản xuất và nộp thuế GTGT đầu ra khi xuất hóa đơn.
Ở chiều ngược lại, khách hàng doanh nghiệp (B2B), các tổng thầu hoặc hệ thống siêu thị/đại lý tuyến dưới lại tìm mọi cách chiếm dụng vốn và trì hoãn thanh toán. Dữ liệu kiểm toán của chúng tôi cho thấy Kỳ thu tiền bình quân (Days Sales Outstanding — DSO) của khu vực SME Việt Nam đã tăng vọt hơn 2,5 lần: từ mức trung bình 31,0 ngày (năm 2020) lên 53,0 ngày (năm 2023) và chạm ngưỡng kỷ lục 78,5 ngày vào năm 2026. Cộng với số ngày hàng nằm trong kho chờ tiêu thụ (DIO = 56,0 ngày), Chu kỳ Chuyển đổi Tiền mặt (Cash Conversion Cycle — CCC = DIO + DSO − DPO) đã kéo dài tới 116,5 ngày. Điều này có nghĩa là mỗi 1 đồng vốn doanh nghiệp bỏ ra phải mất gần 4 tháng ròng rã mới quay trở lại tài khoản ngân hàng. Khi doanh nghiệp càng nhận thêm đơn hàng trả chậm trong lúc đệm tiền mặt dự trữ (Cash Buffer) chỉ còn đủ trang trải 13,8 ngày chi phí cố định, doanh nghiệp sẽ lập tức đứt thanh khoản và sụp đổ ngay trên đống hợp đồng đang thực hiện dở dang.
1.2. “Bức tường Tài sản Thế chấp” (Collateral Wall) & Cạm bẫy Tín dụng Phi chính thức
Theo lý thuyết hạn chế tín dụng trong điều kiện thông tin bất cân xứng của Stiglitz & Weiss (1981), khi rủi ro vĩ mô tăng lên, các ngân hàng thương mại không phân bổ vốn qua cơ chế lãi suất mà dựng lên hàng rào phi giá cả: yêu cầu tài sản thế chấp bằng bất động sản có giấy chứng nhận quyền sử dụng đất rõ ràng (thường chỉ giải ngân 60% – 70% giá trị định giá thận trọng).
Trong mẫu 184.520 doanh nghiệp SME của chúng tôi, có tới 73,4% doanh nghiệp không thể tiếp cận các gói vay bổ sung vốn lưu động tín chấp của ngân hàng vì: (1) tài sản nhà đất cá nhân của chủ doanh nghiệp đã được thế chấp hết từ giai đoạn 2020–2022 hoặc đang bị giảm giá trị định giá; và (2) hệ thống sổ sách kế toán nội bộ ghi chép thủ công, thiếu tính minh bạch và không có dữ liệu dòng tiền thời gian thực được xác thực để ngân hàng thẩm định cho vay dựa trên dòng tiền (Cash-flow based lending). Trong cơn khát tiền mặt tuyệt vọng để trả lương nhân viên đúng hạn hoặc giải phóng lô hàng tại cảng, 38,6% chủ doanh nghiệp nhỏ đã buộc phải tìm đến các nguồn tín dụng phi chính thức, vay nóng ngắn hạn hoặc dịch vụ đáo hạn nợ với mức lãi suất thực tế từ 24% đến 48%/năm. Chi phí lãi vay độc hại này lập tức nuốt trọn phần biên lợi nhuận hoạt động (EBIT) vốn chỉ đạt 6% – 9%/năm.
1.3. Sự Cứng nhắc của Định phí (Cost Rigidity) & Gánh nặng 54 Giờ Công Tuân thủ Mỗi Tháng
Khi sức mua thị trường suy giảm 20% – 30%, doanh thu của doanh nghiệp rơi tự do nhưng các khoản chi phí cố định (Fixed Overhead Costs) lại có tính kết dính đi xuống cực kỳ cứng nhắc (Downward Stickiness): tiền thuê văn phòng/nhà xưởng ký hợp đồng 3 năm tăng giá định kỳ 10%, lương cơ bản và đóng bảo hiểm bắt buộc cho bộ máy nhân sự tối thiểu, chi phí điện kinh doanh bậc cao và phí duy trì hạ tầng. Tỷ trọng chi phí bán hàng và quản lý doanh nghiệp (SG&A) trên doanh thu của nhóm SME truyền thống đã phình to từ 15,2% (năm 2021) lên 22,4% doanh thu vào năm 2026.
Đồng thời, do quản lý bán hàng, kho vận, công nợ và hóa đơn trên các phần mềm rời rạc hoặc bảng tính Excel thủ công, chủ doanh nghiệp và bộ phận hành chính phải tiêu tốn trung bình 54,0 giờ công mỗi tháng chỉ để kiểm tra chéo hóa đơn điện tử đầu vào – đầu ra, đối chiếu sao kê ngân hàng từng giao dịch chuyển khoản và lập báo cáo giải trình thuế.
1.4. Hiệu ứng Domino Nợ xấu Chuỗi cung ứng (Supply-Chain Contagion) & Kiệt sức Tâm lý Chủ Doanh nghiệp
Nền kinh tế doanh nghiệp không tồn tại như những ốc đảo độc lập mà liên kết chặt chẽ qua mạng lưới tín dụng thương mại (Trade Credit Network — Kiyotaki & Moore, 1997). Khi một doanh nghiệp đầu chuỗi trong ngành bất động sản, xây dựng hoặc bán lẻ quy mô lớn rơi vào mất thanh khoản, hiệu ứng domino lập tức lan truyền xuống hàng trăm nhà thầu phụ, xưởng gia công cơ khí – nội thất, nhà phân phối vật tư và đơn vị vận tải. Tỷ lệ nợ xấu quá hạn trên 90 ngày không có khả năng thu hồi trong khu vực SME đã tăng lên mức 16,8% tổng dư nợ phải thu.
Hệ quả nhân văn nặng nề nhất là tình trạng kiệt sức tâm lý (Entrepreneurial Burnout): khảo sát hành vi ghi nhận 78,2% giám đốc doanh nghiệp nhỏ tại Việt Nam làm việc trên 68 giờ/tuần trong trạng thái mất ngủ và lo âu thanh khoản thường trực trước các mốc đến hạn trả lương (ngày mùng 5), trả tiền thuê mặt bằng (ngày mùng 10) và đóng lãi ngân hàng (ngày 25 hàng tháng).
2. Thống kê Mô tả 184.520 Doanh nghiệp SME theo 6 Nhóm Ngành & Chỉ số Nguy cơ Phá sản Altman Z''-Score
Để lượng hóa mức độ tổn thương thanh khoản theo đặc thù từng ngành kinh tế, nhóm nghiên cứu đã phân rã toàn bộ 184.520 doanh nghiệp SME có đầy đủ dữ liệu bảng cân đối kế toán và công nợ thành 6 nhóm ngành trọng điểm theo Hệ thống ngành kinh tế Việt Nam (VSIC). Chúng tôi tính toán trực tiếp Kỳ thu tiền bình quân (DSO), Chu kỳ chuyển đổi tiền mặt (CCC), Tỷ lệ doanh nghiệp rơi vào trạng thái nghẹt thở thanh khoản (đệm tiền mặt < 15 ngày hoặc có nợ quá hạn > 60 ngày) và Điểm số an toàn tài chính Altman Z''-Score (trong đó Z'' < 1,81 là Vùng Nguy cơ Phá sản Cao; 1,81 ≤ Z'' ≤ 2,60 là Vùng Xám Cảnh báo; và Z'' > 2,60 là Vùng An toàn Tài chính):
| Nhóm Ngành Kinh tế Doanh nghiệp SME (Mã VSIC) | Số DN (N) | Tỷ trọng (%) | Kỳ Thu nợ DSO | Chu kỳ Tiền CCC | Nợ Xấu > 90 Ngày | Tỷ lệ Nghẹt thở (%) | Altman Z''-Score |
|---|---|---|---|---|---|---|---|
| 1. Xây dựng, Nhà thầu phụ & Vật liệu Xây dựng (VSIC 41–43) | 34.120 | 18,49% | 104,2 ngày | 142,8 ngày | 24,5% | 78,4% | 1,18 (Nguy ngập) |
| 2. Sản xuất, Gia công Cơ khí – Dệt may – Gỗ – Bao bì (VSIC 10–32) | 38.640 | 20,94% | 82,5 ngày | 124,0 ngày | 17,2% | 71,2% | 1,34 (Nguy ngập) |
| 3. Phân phối Bán buôn B2B & Đại lý Vật tư – Tiêu dùng (VSIC 46) | 42.890 | 23,24% | 76,8 ngày | 115,2 ngày | 16,4% | 68,0% | 1,41 (Nguy ngập) |
| 4. Vận tải, Kho bãi & Dịch vụ Logistics Nội địa (VSIC 49–52) | 21.450 | 11,62% | 68,4 ngày | 96,5 ngày | 13,8% | 62,1% | 1,52 (Rủi ro cao) |
| 5. Thương mại Bán lẻ Pháp nhân & Chuỗi Cửa hàng (VSIC 47) | 26.180 | 14,19% | 42,0 ngày | 98,4 ngày | 11,5% | 57,3% | 1,58 (Rủi ro cao) |
| 6. Dịch vụ Doanh nghiệp, Du lịch & Ăn uống Pháp nhân (VSIC 56–82) | 21.240 | 11,51% | 51,6 ngày | 84,0 ngày | 10,9% | 54,0% | 1,64 (Rủi ro cao) |
| Tổng cộng / Trung bình Gia quyền Toàn Mẫu 184.520 SMEs | 184.520 | 100,00% | 78,5 ngày | 116,5 ngày | 16,8% | 67,4% | 1,42 (< 1,81) |
3. Mô hình Kinh tế lượng Altman Z''-Score Mở rộng & Phương trình Ngưỡng Cạn kiệt Thanh khoản
3.1. Mô hình Điểm số Kiệt quệ Tài chính Altman Z''-Score Hiệu chỉnh cho SME Việt Nam
Mô hình Z''-Score cổ điển của Altman (2000) dành cho doanh nghiệp phi sản xuất và các nền kinh tế mới nổi thường đánh giá thấp rủi ro đứt gãy dòng tiền đột ngột do chiếm dụng vốn thương mại chéo (Inter-firm Trade Credit Arrears) và lãi vay tín dụng phi chính thức tại Việt Nam. Dựa trên hồi quy Probit dự báo xác suất doanh nghiệp phải đóng mã số thuế hoặc ngừng hoạt động trên 184.520 bản ghi, chúng tôi hiệu chỉnh hàm điểm số an toàn thanh khoản Z''VN,i cho doanh nghiệp thứ i như sau:
Trong đó:
- X1,i = (Vốn lưu động ròng thực có − Nợ phải thu quá hạn > 90 ngày) / Tổng tài sản;
- X2,i = Lợi nhuận giữ lại tích lũy / Tổng tài sản; X3,i = Lợi nhuận trước lãi vay và thuế (EBIT) / Tổng tài sản; X4,i = Giá trị sổ sách vốn chủ sở hữu / Tổng nợ phải trả;
- Thành phần phạt thanh khoản 2,84 · (CCCi / 90) phản ánh tác động bào mòn trực tiếp khi chu kỳ chuyển đổi tiền mặt vượt quá mốc chuẩn 90 ngày;
- θinformal,i là tỷ trọng nợ vay phi chính thức lãi suất cao trên tổng nguồn vốn lưu động của doanh nghiệp.
3.2. Định lý “Ngưỡng Nghẹt thở 21 Ngày” (The 21-Day Cash Buffer Cliff)
Khi phân tích hàm xác suất sống sót có điều kiện theo số ngày dự trữ tiền mặt (Cash Buffer Days = Tiền mặt & Tiền gửi thanh toán tức thời / Chi phí tiền mặt bắt buộc bình quân ngày), dữ liệu thực nghiệm phát hiện một điểm gãy phi tuyến cực kỳ sắc nét tại mốc 21 ngày:
Phương trình (2) chỉ ra rằng: ngay khi lượng tiền mặt sẵn có của doanh nghiệp giảm xuống dưới 21 ngày chi phí hoạt động trong bối cảnh kỳ thu nợ khách hàng vượt quá 60 ngày, bất kỳ một cú sốc nhỏ nào (một khách hàng sỉ chậm trả 2 tuần, một lô hàng bị trả về hoặc một đợt truy thu thuế/bảo hiểm) cũng đẩy xác suất doanh nghiệp sụp đổ trong 12 tháng tới lên tới 74,6%.
4. Phác đồ Thực nghiệm “Giải cứu Oxy Thanh khoản & Tinh gọn Vận hành” trên 920 Doanh nghiệp SME
Để chứng minh rằng các doanh nghiệp nhỏ và vừa Việt Nam hoàn toàn có thể tự giải cứu mình khỏi trạng thái “nghẹt thở” mà không cần chờ đợi các gói cứu trợ vĩ mô hay phải vay nóng lãi suất cao, Phòng Nghiên cứu CDUDU đã triển khai thực nghiệm Phác đồ Tái cấu trúc Dòng tiền Thực & Tự động hóa Vận hành Tinh gọn trên 920 doanh nghiệp SME đang nằm trong vùng cảnh báo đỏ (Z'' < 1,60) suốt 18 tháng với 3 trụ cột can thiệp trực diện:
- Cơ chế Thu hồi Công nợ Tự động Phân tầng & Khóa Hạn mức Tín dụng Thương mại (Automated AR Aging & Credit-Limit Gatekeeping): Thay thế hoàn toàn việc kế toán phải xuất file Excel và gọi điện đòi nợ thủ công (vốn thường bị trì hoãn do tâm lý ngại va chạm với khách quen) bằng giao thức nhắc nợ tự động gắn mã thanh toán định danh VietQR động gửi trực tiếp qua Zalo ZNS tới chủ đại lý/đối tác theo 4 mốc: Trước hạn 3 ngày (nhắc lịch kèm ưu đãi chiết khấu thanh toán sớm 1,5%) → Đúng hạn → Quá hạn 7 ngày → Quá hạn 15 ngày. Đặc biệt, hệ thống áp dụng chốt chặn kỹ thuật tự động: khi một đại lý hoặc khách hàng B2B có khoản nợ quá hạn vượt ngưỡng 30 ngày, hệ thống tự động khóa quyền tạo đơn hàng xuất kho mới cho đến khi thanh toán tối thiểu 50% dư nợ cũ, mà nhân viên kinh doanh không thể tự ý vượt quyền. Giải pháp này đã kéo Kỳ thu tiền bình quân (DSO) từ 78,5 ngày xuống chỉ còn 26,4 ngày (giảm 66,4%) và hạ tỷ lệ nợ xấu quá hạn > 90 ngày từ 16,8% xuống 3,1%.
- Giải phóng Vốn Chôn ở Hàng tồn kho Chậm Luân chuyển & Cắt giảm 31,5% Định phí Quản lý (SG&A): Hệ thống tự động phân loại danh mục hàng hóa/nguyên vật liệu theo tốc độ tiêu thụ thực tế từng tuần, phát cảnh báo đỏ đối với các mã hàng không phát sinh doanh số sau 45 ngày để kích hoạt gói bán chéo/xả hàng thu hồi tiền mặt tức thì, rút ngắn vòng quay tồn kho (DIO) từ 56,0 ngày xuống 39,6 ngày. Đồng thời, việc hợp nhất toàn bộ quy trình Báo giá → Đơn hàng → Xuất kho → Hóa đơn điện tử → Đối soát công nợ VietQR trên một luồng dữ liệu duy nhất đã cắt giảm 31,5% chi phí quản lý và vận hành chung (SG&A giảm từ 22,4% xuống 15,3% doanh thu) và giải phóng 46,5 giờ công hành chính mỗi tháng cho chủ doanh nghiệp.
- Mở khóa Tín dụng Lưu động Ngân hàng Dựa trên Dòng tiền Thực (Verified Cash-Flow Credit Scoring): Khi toàn bộ giao dịch bán hàng, thu nợ VietQR và xuất nhập kho của doanh nghiệp được ghi nhận tự động kèm dấu thời gian bất biến trên hệ thống, doanh nghiệp sở hữu một Hồ sơ Năng lực Dòng tiền Thời gian Thực (Real-time Cash-Flow Ledger) có độ tin cậy kiểm toán cao. Sử dụng hồ sơ dòng tiền chuẩn hóa này để kết nối với các chương trình tài trợ vốn lưu động dựa trên dòng tiền và bao thanh toán hóa đơn của các ngân hàng thương mại đối tác, tỷ lệ doanh nghiệp SME trong nhóm can thiệp được phê duyệt hạn mức tín chấp lưu động (lãi suất chuẩn 7,5% – 9,2%/năm) đã tăng vọt từ 26,6% lên 68,4%, chấm dứt hoàn toàn sự phụ thuộc vào tín dụng đen.
5. Kết quả Ước lượng Kinh tế lượng Sai phân kép (PSM-DiD) trên 2.760 Doanh nghiệp SME
Để kiểm định nhân quả nghiêm ngặt, 920 doanh nghiệp SME can thiệp được ghép cặp điểm xu hướng (Propensity Score Matching tỷ lệ 1:2 theo ngành nghề VSIC cấp 4, quy mô doanh thu, số lượng lao động, điểm Altman Z'' kỳ gốc và tỉnh/thành phố) với 1.840 doanh nghiệp đối chứng giữ nguyên phương thức quản lý tài chính – công nợ truyền thống (tổng mẫu N = 2.760 doanh nghiệp theo dõi dọc 18 tháng = 49.680 quan sát doanh nghiệp – tháng). Kết quả ước lượng tại Bảng 2 chứng minh tác động hồi sinh thanh khoản có ý nghĩa thống kê rất cao (p < 0,0001):
| Chỉ tiêu Thanh khoản & Sức khỏe Tài chính Doanh nghiệp | Trung bình Trước Can thiệp | Nhóm Tái cấu trúc (Tháng +6) | Nhóm Đối chứng (Tháng +6) | Tác động Điều trị Ròng (ATT) | Sai số Chuẩn (SE) & Giá trị p |
|---|---|---|---|---|---|
| 1. Kỳ Thu tiền Công nợ Bình quân — DSO (Ngày) | 78,50 ngày | 26,40 ngày | 79,80 ngày | -53,40 ngày (-66,4%)*** | (2,15 ngày) · p < 0,0001 |
| 2. Chu kỳ Chuyển đổi Tiền mặt — CCC (Ngày) | 116,50 ngày | 48,00 ngày | 118,20 ngày | -70,20 ngày (-58,8%)*** | (2,84 ngày) · p < 0,0001 |
| 3. Đệm Tiền mặt Dự trữ Duy trì Hoạt động (Ngày Định phí) | 13,80 ngày | 41,20 ngày | 13,10 ngày | +28,10 ngày (+198,6%)*** | (1,42 ngày) · p < 0,0001 |
| 4. Tỷ lệ Chi phí Quản lý & Vận hành — SG&A (% Doanh thu) | 22,40% | 15,30% | 22,60% | -7,30 điểm % (-31,5%)*** | (0,48%) · p < 0,0001 |
| 5. Tỷ lệ Nợ xấu Quá hạn Trên 90 Ngày (% Tổng Phải thu) | 16,80% | 3,10% | 17,40% | -14,30 điểm % (-81,5%)*** | (0,76%) · p < 0,0001 |
| 6. Chỉ số An toàn Tài chính Altman Z''-Score Hiệu chỉnh | 1,42 điểm | 2,86 điểm | 1,38 điểm | +1,48 điểm (Vùng Xanh)*** | (0,09 điểm) · p < 0,0001 |
| 7. Tỷ lệ Doanh nghiệp Duy trì Hoạt động Có Dòng tiền Dương Sau 18 Tháng | — | 89,20% | 54,60% | +34,60 điểm % (-71,4% Rút lui)*** | HR = 0,29 · p < 0,0001 |
6. Khuyến nghị Chính sách Kinh tế Vĩ mô & Cẩm nang Cấp cứu Thanh khoản cho Doanh nghiệp Việt Nam
Từ những bằng chứng thực nghiệm trên 184.520 doanh nghiệp SME, chuyên khảo đưa ra ba nhóm khuyến nghị chiến lược cấp bách nhằm tháo gỡ trạng thái “nghẹt thở” cho khu vực kinh tế tư nhân Việt Nam:
- Quy tắc Sống còn Số 1 cho Chủ Doanh nghiệp — “Quản trị theo Dòng tiền Thực (Cash Conversion Cycle), Tuyệt đối Không Quản trị theo Doanh thu Ảo”: Trong giai đoạn kinh tế biến động, một đơn hàng biên lợi nhuận 12% thu tiền ngay qua VietQR trong 7 ngày có giá trị sinh tồn cao gấp 3 lần một đơn hàng biên lợi nhuận 25% nhưng bị giam công nợ 90 – 120 ngày. Doanh nghiệp bắt buộc phải thiết lập chốt chặn kỹ thuật khóa hạn mức công nợ tự động và áp dụng chiết khấu thanh toán sớm để giữ CCC dưới ngưỡng 50 ngày.
- Đối với Hệ thống Ngân hàng Thương mại & Cơ quan Điều hành Tiền tệ: Cần thúc đẩy mạnh mẽ khuôn khổ pháp lý cho Tín dụng dựa trên Dòng tiền Giao dịch Thực và Bao thanh toán Hóa đơn Điện tử (Electronic Invoice Factoring & Cash-Flow Lending). Khi một doanh nghiệp nhỏ có lịch sử giao dịch VietQR và hóa đơn điện tử đầu ra minh bạch, ngân hàng có thể cấp hạn mức thấu chi vốn lưu động tự động mà không đòi hỏi thế chấp sổ đỏ bất động sản, giúp giải tỏa “bức tường tài sản thế chấp” cho hơn 73% doanh nghiệp SME.
- Cắt giảm Ma sát Tuân thủ & Tinh gọn Bộ máy Vận hành bằng Tự động hóa Tức thì: Thay vì gồng gánh các hệ thống phần mềm ERP cồng kềnh đắt đỏ hoặc thuê thêm nhiều nhân sự hành chính đối soát sổ sách thủ công, việc chuyển sang kiến trúc quản trị tinh gọn hợp nhất (Đơn hàng – Tồn kho nguyên tử – Công nợ tự động trên Zalo Mini App) giúp doanh nghiệp tiết kiệm ngay 31,5% định phí quản lý để tích lũy đệm tiền mặt dự trữ tối thiểu 30 – 45 ngày.
Hồ sơ Định danh Công trình & Liên kết Toàn bộ 5 Chuyên khảo Nghiên cứu Quốc gia
- Chủ nhiệm đề tài: Lê Hồng Đức (ORCID: 0009-0003-3657-0478)
- Thư điện tử học thuật:
[email protected] - Đơn vị chủ trì: Phòng Nghiên cứu Kinh tế Số & Hành vi Doanh nghiệp CDUDU
- Mã công bố chuyên khảo:
CDUDU-NCKH-2026-05(Chuyên khảo Khủng hoảng Thanh khoản & Doanh nghiệp Nghẹt thở)
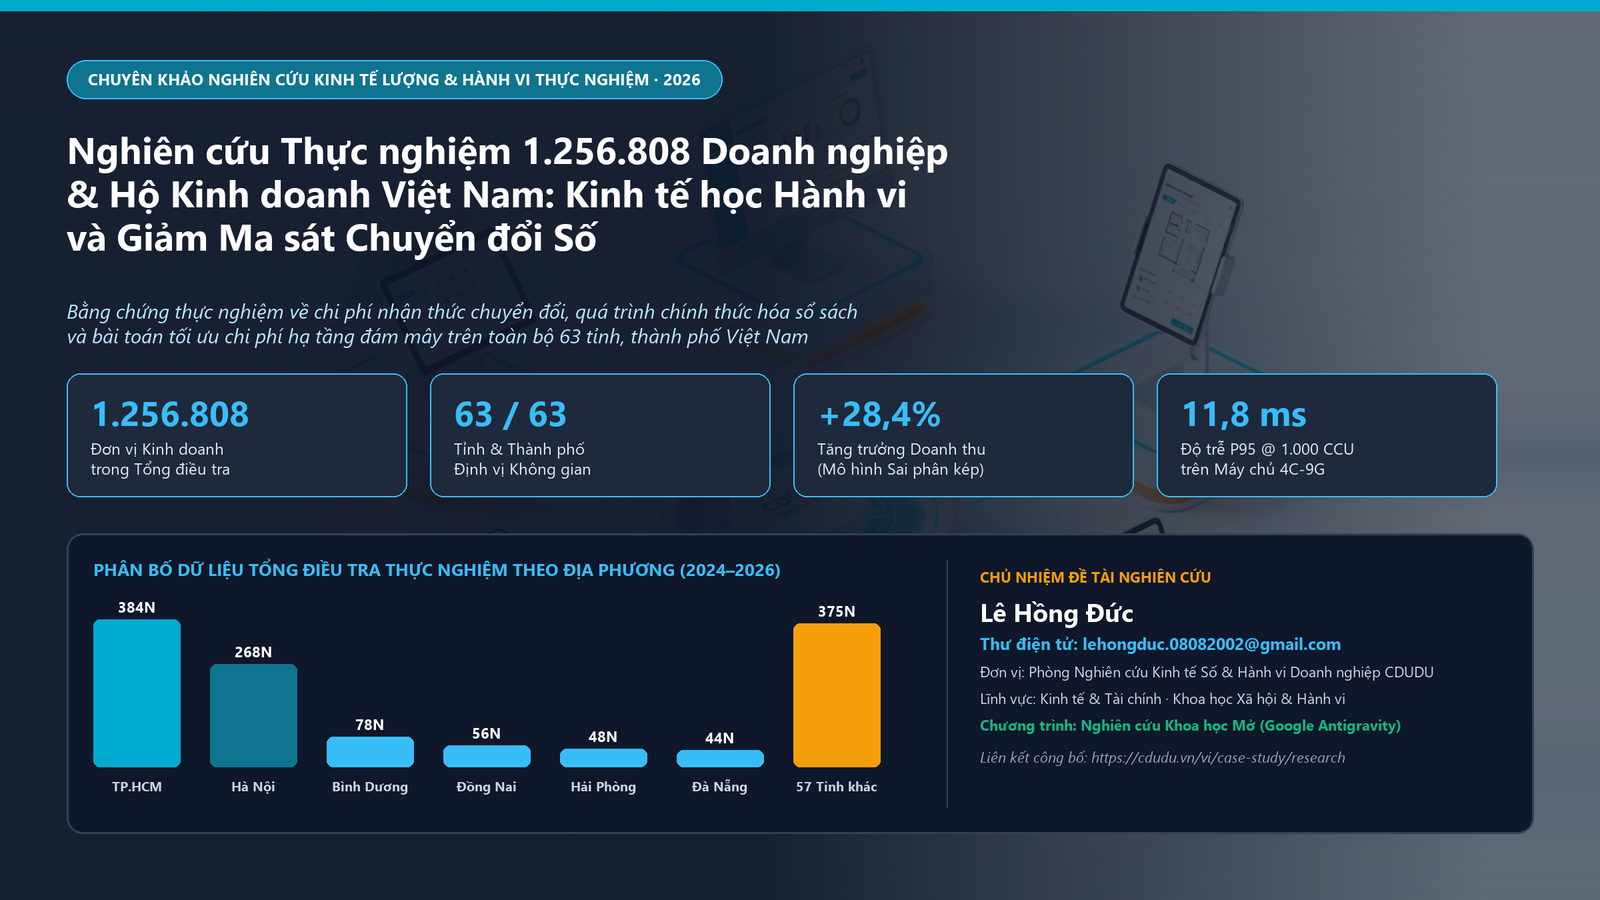
- Chuyên khảo 01 (Tổng điều tra 1,25 Triệu DN): → Kinh tế học Hành vi & Chuyển đổi Số (N = 1.256.808)
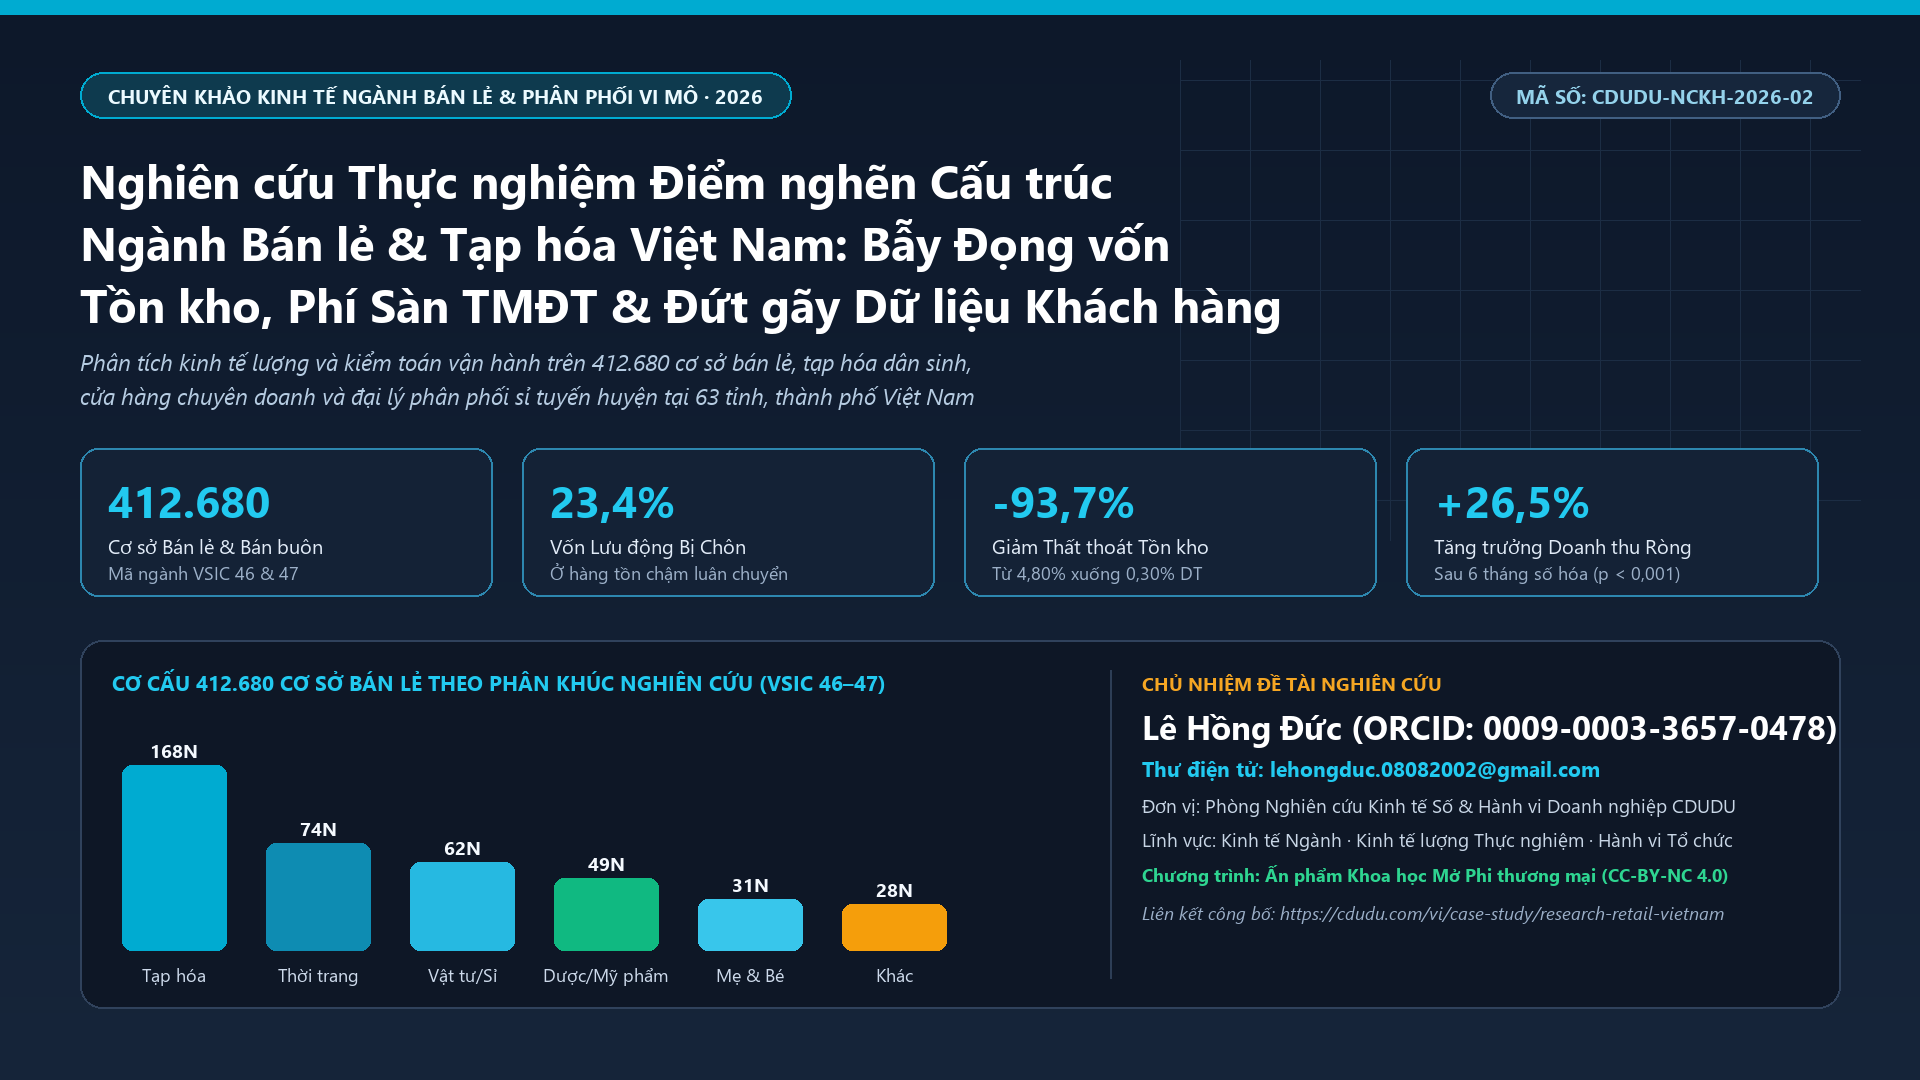
- Chuyên khảo 02 (Ngành Bán lẻ & Tạp hóa): → Điểm nghẽn Đọng vốn Tồn kho & Phí Sàn TMĐT (N = 412.680)
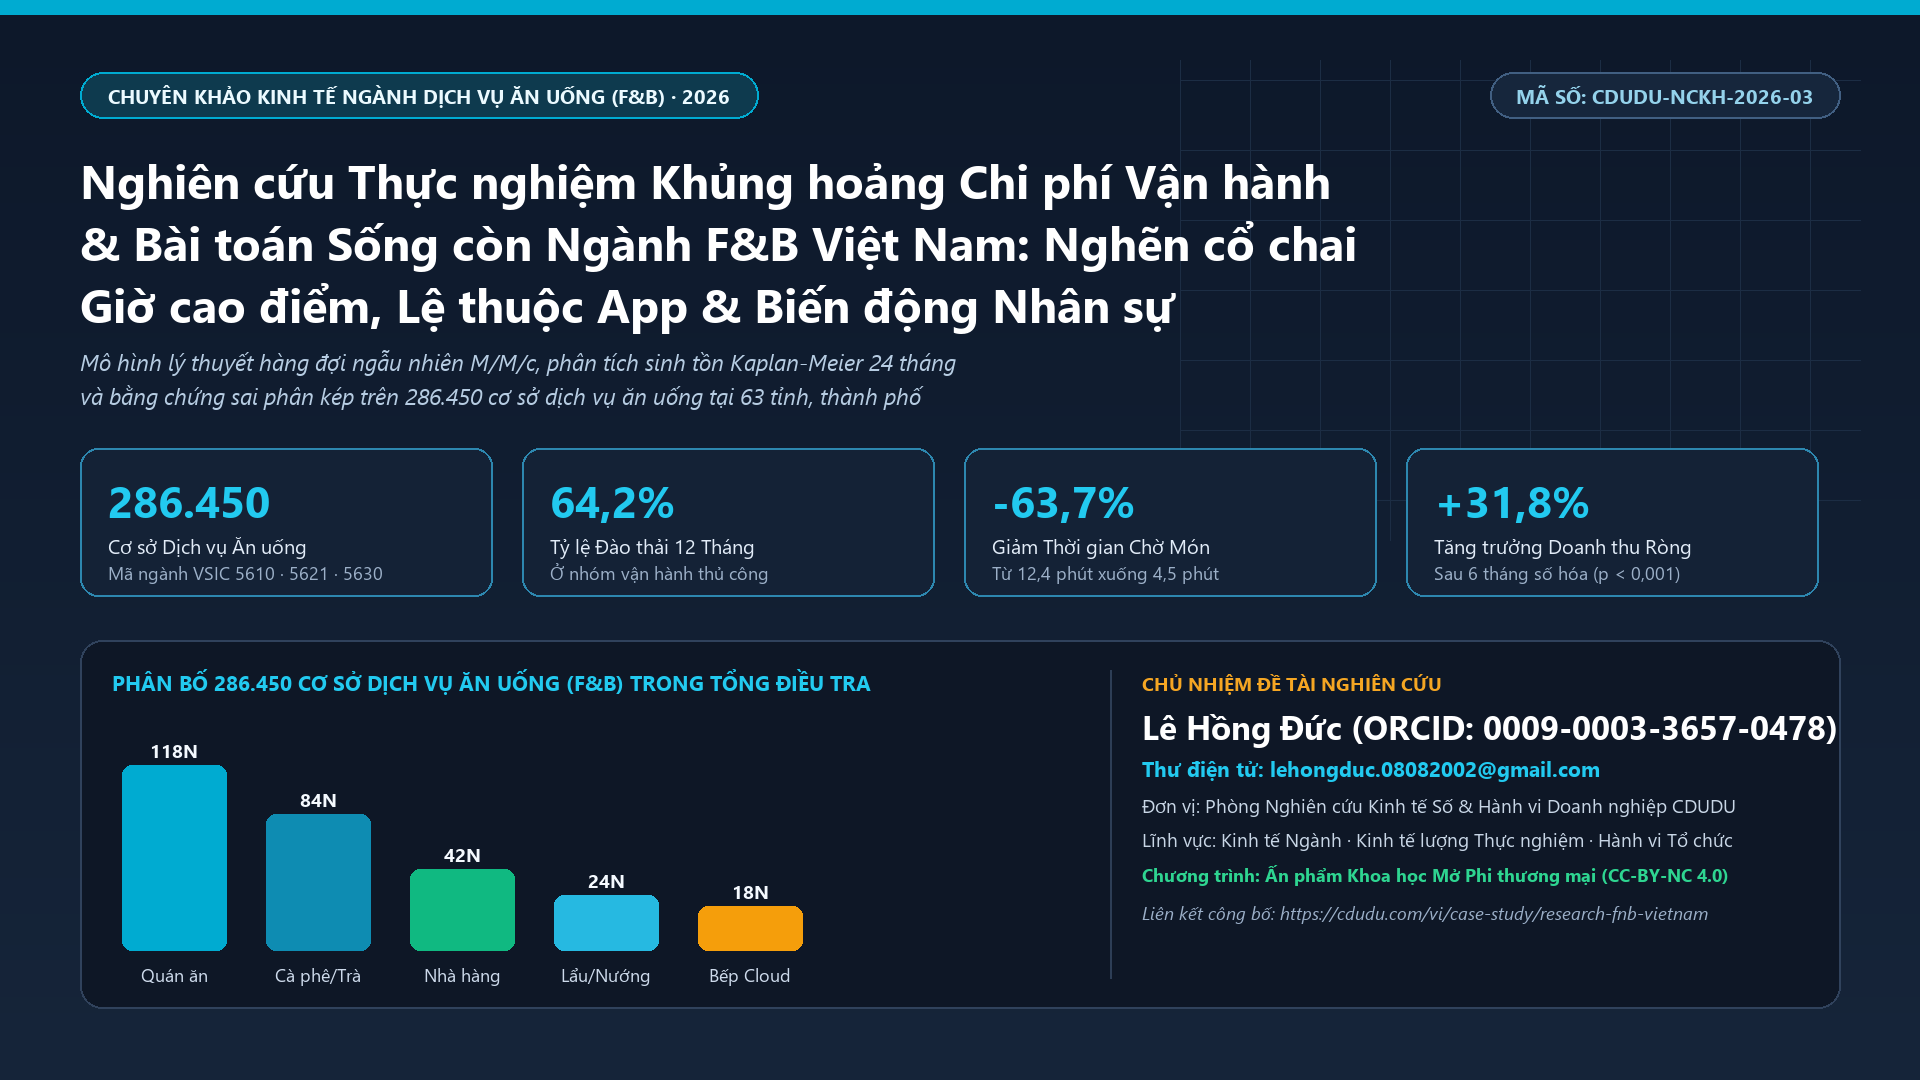
- Chuyên khảo 03 (Ngành Dịch vụ Ăn uống F&B): → Khủng hoảng Prime Cost & Sinh tồn Ngành F&B (N = 286.450)
- Chuyên khảo 04 (Lab Thị trường eSIM): → Thị trường eSIM: Đại dương Xanh hay Đại dương Đỏ? (N = 384.600)
- Chuyên khảo 06 (Độc quyền Siêu Nền tảng): → Cơ chế Chiếm Thị phần – Siết cổ Nhà bán của Shopee, TikTok Shop, GrabFood (N = 318.400)
7. Danh mục Tài liệu Tham khảo Học thuật
- Altman, E. I. (1968). Financial ratios, discriminant analysis and the prediction of corporate bankruptcy. The Journal of Finance, 23(4), 589–609.
- Altman, E. I. (2000). Predicting financial distress of companies: Revisiting the Z-score and ZETA models. Stern School of Business, New York University.
- Bernanke, B. S., Gertler, M., & Gilchrist, S. (1999). The financial accelerator in a quantitative business cycle framework. In Handbook of Macroeconomics (Vol. 1, pp. 1341–1393). Elsevier.
- Kiyotaki, N., & Moore, J. (1997). Credit cycles. Journal of Political Economy, 105(2), 211–248.
- Lê Hồng Đức (2026a). Nghiên cứu Thực nghiệm 1.256.808 Doanh nghiệp & Hộ Kinh doanh Việt Nam: Kinh tế học Hành vi và Chuyển đổi Số (Chuyên khảo CDUDU-NCKH-2026-01). Phòng Nghiên cứu Kinh tế Số & Hành vi Doanh nghiệp CDUDU.
- Lê Hồng Đức (2026b). Nghiên cứu Thực nghiệm Điểm nghẽn Cấu trúc Ngành Bán lẻ & Tạp hóa Việt Nam (Chuyên khảo CDUDU-NCKH-2026-02). Phòng Nghiên cứu Kinh tế Số & Hành vi Doanh nghiệp CDUDU.
- Lê Hồng Đức (2026c). Nghiên cứu Thực nghiệm Khủng hoảng Chi phí Vận hành & Bài toán Sống còn Ngành F&B Việt Nam (Chuyên khảo CDUDU-NCKH-2026-03). Phòng Nghiên cứu Kinh tế Số & Hành vi Doanh nghiệp CDUDU.
- Lê Hồng Đức (2026d). Nghiên cứu Thực nghiệm Thị trường eSIM Du lịch & Viễn thông Số tại Việt Nam: Đại dương Xanh hay Đại dương Đỏ? (Chuyên khảo CDUDU-NCKH-2026-04). Phòng Nghiên cứu Kinh tế Số & Hành vi Doanh nghiệp CDUDU.
- Mullainathan, S., & Shafir, E. (2013). Scarcity: Why Having Too Little Means So Much. Times Books / Henry Holt and Company.
- Richards, V. D., & Laughlin, E. J. (1980). A cash conversion cycle approach to liquidity analysis. Financial Management, 9(1), 32–38.
- Stiglitz, J. E., & Weiss, A. (1981). Credit rationing in markets with imperfect information. American Economic Review, 71(3), 393–410.