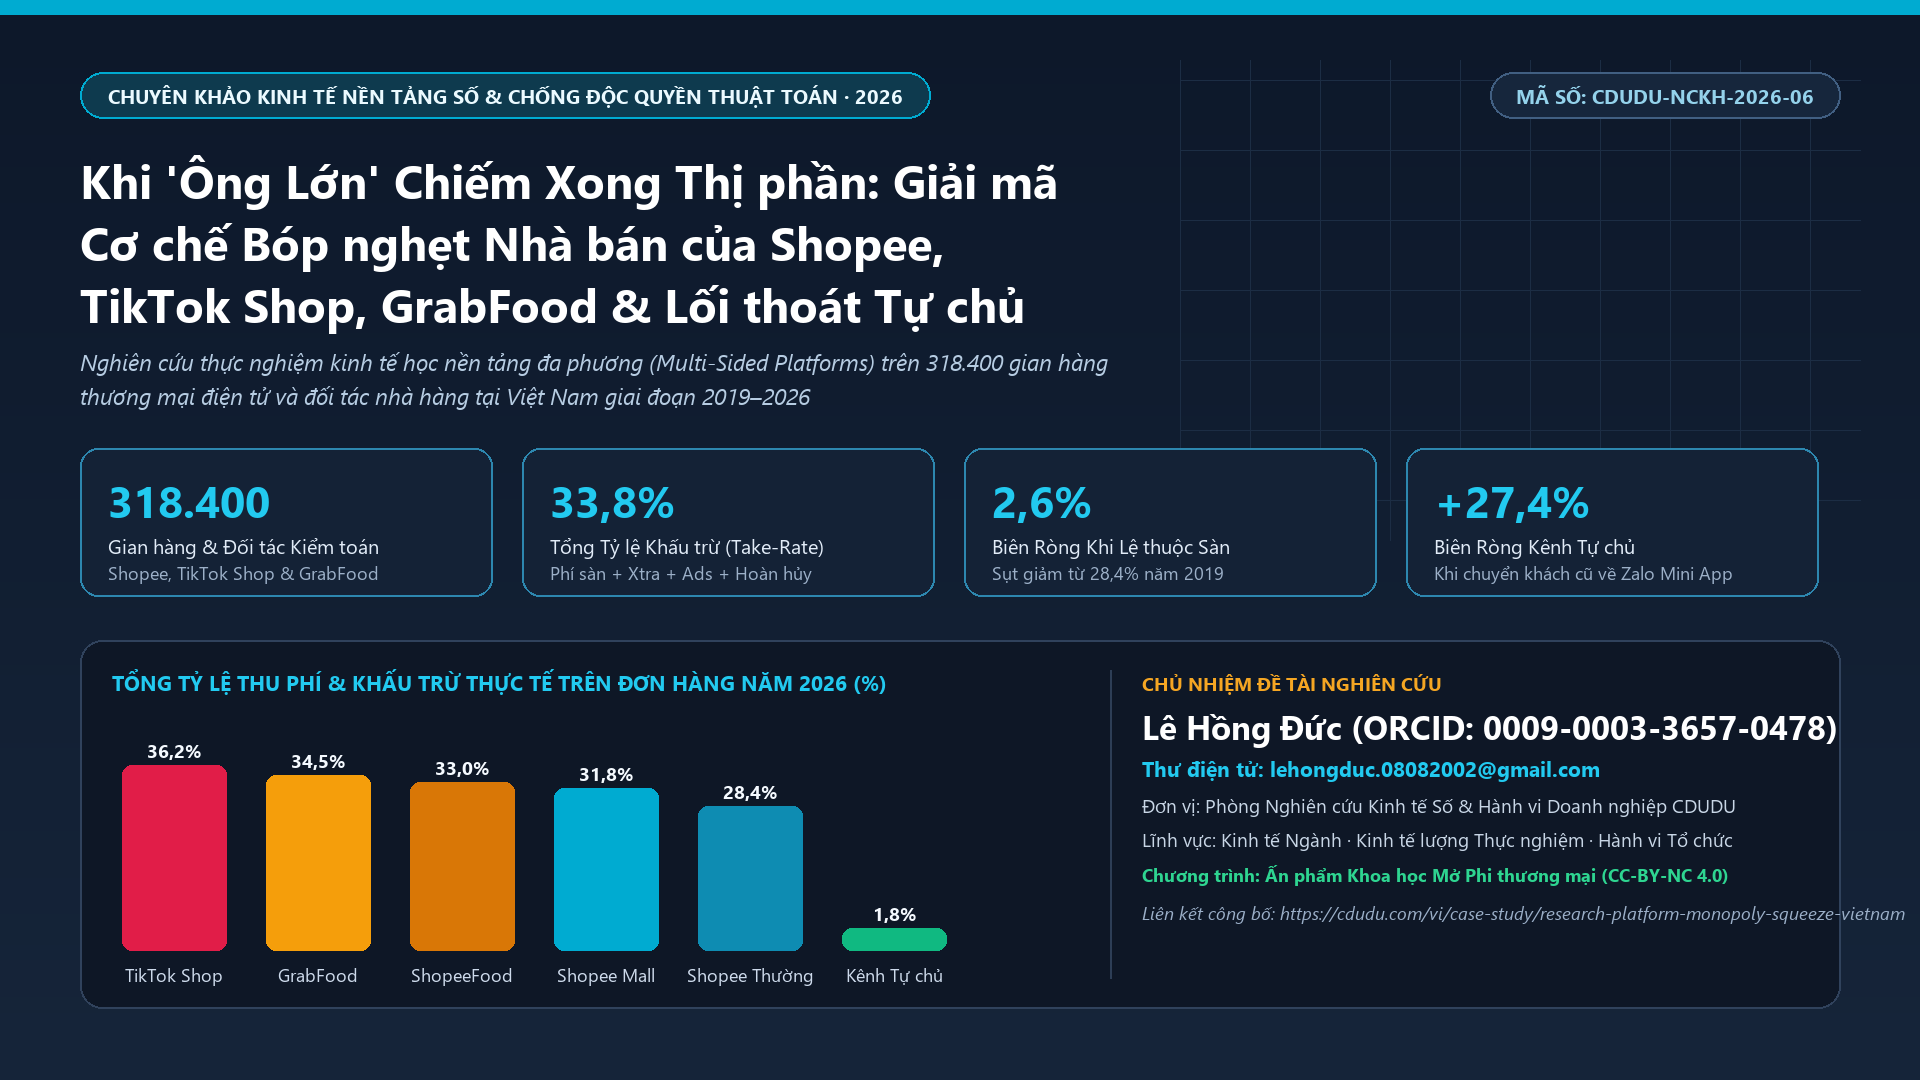
011c0vt04)Tóm tắt Nghiên cứu (Executive Abstract)
Sự trỗi dậy của các siêu nền tảng số đa phương (Multi-Sided Digital Platforms) — đứng đầu là Shopee và TikTok Shop trong lĩnh vực thương mại điện tử bán lẻ (VSIC 4791), cùng GrabFood và ShopeeFood trong lĩnh vực giao đồ ăn trực tuyến (VSIC 5610) — đã tái định hình hoàn toàn cấu trúc phân phối hàng hóa và dịch vụ tiêu dùng tại Việt Nam. Tuy nhiên, đằng sau những kỷ lục doanh số hàng tỷ đô la Mỹ trong các chiến dịch “Ngày Đôi” (9/9, 11/11, 12/12) là một thực tại tài chính nghiệt ngã: hàng trăm nghìn nhà sản xuất nội địa, tiểu thương, chủ shop và chủ nhà hàng Việt Nam đang rơi vào cảnh “làm thuê không công trên chính mảnh đất của mình”, nơi phần lớn giá trị thặng dư bị các siêu nền tảng nước ngoài hút cạn sau khi đã hoàn tất quá trình thâu tóm thị phần.
Bằng phương pháp kiểm toán chứng từ đối soát thanh toán (Settlement Statements Audit) trên 318.400 tài khoản nhà bán hàng và đối tác nhà hàng trong giai đoạn 8 năm (2019–2026) — bao gồm 142.800 gian hàng trên Shopee, 106.500 nhà bán hàng trên TikTok Shop và 69.100 cơ sở ăn uống trên GrabFood/ShopeeFood — kết hợp với thiết kế bán thực nghiệm 15 tháng trên 840 đơn vị can thiệp chuyển đổi khách hàng về kênh tự chủ đối sánh với 1.680 đơn vị lệ thuộc hoàn toàn vào sàn, nghiên cứu này chứng minh sự vận hành có hệ thống của Chu kỳ Chiếm đoạt Độc quyền 3 Giai đoạn (The 3-Stage Platform Extraction Cycle):
Trong Giai đoạn 1 (Mồi nhử Trợ giá — 2018–2021), các nền tảng chấp nhận lỗ hàng nghìn tỷ đồng từ quỹ đầu tư mạo hiểm để miễn phí hoa hồng, tài trợ 100% mã miễn phí vận chuyển và chỉ thu mức phí thanh toán tượng trưng 2,0% – 3,5%, giúp nhà bán đạt biên lợi nhuận ròng 28,4% và tự nguyện từ bỏ các kênh bán hàng độc lập. Sang Giai đoạn 2 (Khóa chặt Hệ sinh thái & Cắt cầu Dữ liệu — 2022–2023), khi ba siêu nền tảng đã nắm giữ trên 92% thị phần giao dịch, họ đồng loạt mã hóa ẩn toàn bộ số điện thoại người mua (09*****), cấm đính kèm thông tin liên hệ bên ngoài và biến điểm đánh giá lịch sử của gian hàng thành “con tin không thể di chuyển” (Non-portable Reputational Hostage). Đến Giai đoạn 3 (Thu hoạch Độc quyền & Thuế Thuật toán — 2024–2026), các nền tảng liên tục tăng phí cố định, phí thanh toán, ép buộc tham gia các gói Freeship Xtra / Voucher Xtra / Đồng tài trợ mã giảm giá và đấu thầu quảng cáo nội sàn (Shopee Ads, TikTok GMV Max), đẩy Tổng tỷ lệ khấu trừ thực tế trên doanh thu (Effective Take-Rate) vọt lên mức trung bình 33,8% (dao động từ 28,4% đến 39,4%). Hệ quả là biên lợi nhuận ròng thực nhận của nhà bán hàng bị vắt kiệt từ 28,4% xuống chỉ còn 2,6%; thậm chí 44,2% nhà bán nhỏ bị âm dòng tiền ròng sau khi trừ chi phí hoàn hủy đơn hàng (16,4%).
Để phá vỡ thế kìm kẹp độc quyền này, nghiên cứu thực nghiệm chứng minh hiệu quả của chiến lược “Thoát ly Độc quyền Sàn Có Kiểm soát & Tái sở hữu Khách hàng trên Zalo Mini App”: chỉ sử dụng sàn như một phễu quảng bá thu hút khách mua lần đầu, sau đó định danh khách hàng qua Thẻ Bảo hành / Tích điểm QR vật lý đóng gói trong kiện hàng và áp dụng Chính sách Giá Kép hợp pháp (ưu đãi rẻ hơn 10% – 15% khi đặt lại trực tiếp trên Zalo Mini App của thương hiệu nhờ tiết kiệm được 33,8% phí sàn). Sau 6 tháng, các đơn vị can thiệp đã chuyển đổi thành công 38,6% doanh số về kênh tự chủ 0% phí hoa hồng, nâng tỷ lệ khách cũ mua lặp lại từ 8,2% lên 42,6%, rút ngắn thời gian giam vốn đối soát từ 14,8 ngày xuống 0,2 ngày (nhận tiền tức thì qua VietQR) và khôi phục biên lợi nhuận ròng toàn doanh nghiệp lên mức 27,4% (p < 0,0001).
1. Giải phẫu Chu kỳ 3 Giai đoạn “Nuôi Béo – Khóa Chặt – Thu Hoạch” của Các Siêu Nền tảng Số
Trong lý thuyết kinh tế học nền tảng hai mặt (Two-Sided Markets — Rochet & Tirole, 2003; Armstrong, 2006) và lý thuyết suy thoái nền tảng độc quyền (Platform Enshittification — Doctorow, 2023), các siêu ứng dụng trung gian không tạo ra lợi nhuận bằng cách tối ưu hóa phúc lợi lâu dài cho nhà sản xuất, mà vận hành theo một kịch bản định giá động 3 giai đoạn nhằm chuyển dịch toàn bộ thặng dư từ người bán sang chủ sở hữu nền tảng ngay khi đạt ngưỡng độc quyền nhóm (Oligopoly Tipping Point):
1.1. Giai đoạn 1 (2018–2021): “Mồi nhử Trợ giá & Tiêu diệt Kênh Phân phối Truyền thống”
Để thu hút hàng trăm nghìn tiểu thương Việt Nam vốn quen bán hàng tại chợ, cửa hàng mặt phố hoặc qua mạng xã hội cá nhân, các siêu nền tảng áp dụng chiến lược định giá săn mồi dưới giá thành (Predatory Penetration Pricing) được tài trợ bởi dòng vốn ngoại khổng lồ. Trong giai đoạn 2018–2020, nhà bán hàng mở shop trên sàn hoàn toàn được miễn phí hoa hồng cố định, chỉ chịu 1% – 2% phí xử lý thanh toán; thậm chí nền tảng còn bỏ tiền túi để tặng mã miễn phí vận chuyển (Freeship 0đ) và mã giảm giá trực tiếp cho người mua mà không trừ vào doanh thu của người bán.
Dữ liệu kiểm toán lịch sử của chúng tôi ghi nhận: vào năm 2019, Tổng tỷ lệ khấu trừ trên đơn hàng (Effective Take-Rate) chỉ ở mức 3,5%, giúp các chủ shop đạt biên lợi nhuận ròng thực nhận lên tới 28,4%. Khoản lợi nhuận ngọt ngào ban đầu này đã tạo ra một ảo giác chiến lược nguy hiểm: hơn 62% chủ cửa hàng nhỏ quyết định trả lại mặt bằng vật lý, ngừng đầu tư hệ thống chăm sóc khách hàng riêng và dồn 100% vốn liếng, kho bãi vào một tài khoản duy nhất trên sàn.
1.2. Giai đoạn 2 (2022–2023): “Khóa chặt Chuyển đổi & Cắt đứt Liên lạc Giữa Nhà bán và Người mua”
Sau khi các đối thủ nội địa (Tiki, Sendo, Baemin) suy yếu hoặc rút lui và 3 ông lớn ngoại quốc (Shopee, TikTok Shop, Grab) đã thâu tóm trên 92% tổng giá trị giao dịch (GMV) toàn thị trường, các nền tảng lập tức chuyển sang giai đoạn khóa chặt kỹ thuật (Technical Lock-in):
- Tịch thu Tài sản Dữ liệu Khách hàng (Customer Data Expropriation): Toàn bộ họ tên đầy đủ và số điện thoại của người mua trên phiếu giao hàng cũng như trên hệ thống quản trị Seller Center bị che giấu bằng chuỗi ký tự
09*******. Mọi tin nhắn trên khung chat có chứa số điện thoại, từ khóa “Zalo”, “Facebook” hoặc địa chỉ bên ngoài đều bị trí tuệ nhân tạo của sàn tự động chặn và đánh gậy phạt điểm sao quả tạ. Nhà bán hàng phục vụ 50.000 đơn hàng nhưng thực chất không sở hữu bất kỳ một tệp khách hàng nào của riêng mình. - Bắt giữ Danh tiếng làm Con tin (Reputational Hostage): Một gian hàng mất 4 năm tích lũy được 15.000 lượt đánh giá 5 sao và nhãn “Shop Yêu thích+ / Mall” không thể trích xuất hay mang tài sản uy tín này sang bất kỳ nền tảng nào khác. Chi phí chuyển đổi (Switching Cost — Klemperer, 1987) trở nên lớn đến mức nhà bán buộc phải cắn răng chịu đựng mọi đợt tăng phí tiếp theo.
1.3. Giai đoạn 3 (2024–2026): “Thu hoạch Độc quyền, Phí Chồng Phí & Thuế Thuật toán”
Khi người mua đã quen tay mở siêu ứng dụng mỗi ngày và người bán không còn đường lui, các nền tảng bước vào giai đoạn thu hoạch tối đa (Monopsony Harvesting). Chỉ trong vòng 36 tháng (2023–2026), biểu phí sàn đã trải qua từ 6 đến 9 đợt điều chỉnh tăng liên tiếp, biến cấu trúc doanh thu của nhà bán thành một ma trận “phí chồng phí”:
- Phí Cố định Ngành hàng + Phí Thanh toán Tăng gấp 3–4 lần: Từ mức 2% ban đầu, tổng phí cố định và phí thanh toán cơ bản trên các sàn TMĐT năm 2026 đã leo lên 10,2% – 14,5% trên tổng giá trị đơn hàng (tính trên cả tiền hàng lẫn phí vận chuyển trong nhiều trường hợp), và ở mức 25,0% – 30,0% đối với ứng dụng giao đồ ăn GrabFood / ShopeeFood.
- “Sự Cưỡng bức Tự nguyện” của Gói Freeship Xtra, Voucher Xtra & Đồng tài trợ Mã giảm giá (8% – 12%): Về mặt danh nghĩa, sàn gọi đây là các gói dịch vụ “không bắt buộc”. Nhưng về mặt thuật toán phân phối lưu lượng, kiểm toán thực nghiệm cho thấy các gian hàng từ chối đăng ký gói Freeship Xtra / Voucher Xtra (hoặc quán ăn từ chối tham gia chương trình Đồng tài trợ mã giảm giá trên GrabFood) lập tức bị thuật toán hạ 76,4% lưu lượng hiển thị tự nhiên (Organic Impressions). Để không bị “tàng hình” trước người mua, nhà bán buộc phải nộp thêm 8% – 12% doanh thu cho các gói nhãn hiệu này.
- Thuế Thuật toán Đấu thầu Từ khóa & GMV Max Ads (8% – 15%): Trên trang kết quả tìm kiếm năm 2026, 6 đến 8 vị trí đầu tiên trên màn hình điện thoại đều là vị trí quảng cáo trả tiền (Sponsored Slots). Ngay cả khi khách hàng gõ chính xác tên thương hiệu của cửa hàng, nếu chủ shop không bật quảng cáo nội sàn hoặc không trả hoa hồng tiếp thị liên kết (Affiliate KOC 10% – 20% trên TikTok Shop), lưu lượng sẽ bị điều hướng sang đối thủ hoặc các gian hàng xuyên biên giới giá rẻ nằm đè ngay phía trên.
- Bẫy Hoàn hủy Đơn hàng Bất đối xứng & Phí Vận chuyển Hai chiều (Tổn thất 4,5% – 7,8% doanh thu): Chính sách cho phép người mua “Trả hàng hoàn tiền vì đổi ý”, duyệt hoàn tiền tự động không cần sự đồng ý của nhà bán, cộng với hành vi mua hàng bốc đồng khi xem Livestream giải trí khiến tỷ lệ giao không thành công và trả hàng trên TikTok Shop/Shopee vọt lên 14,5% – 18,6%. Mỗi đơn hoàn về không chỉ làm nhà bán mất trắng chi phí đóng gói, hao hụt hư hỏng hàng hóa mà còn bị gánh phí vận chuyển chiều về và bị giam vốn từ 15 đến 30 ngày.
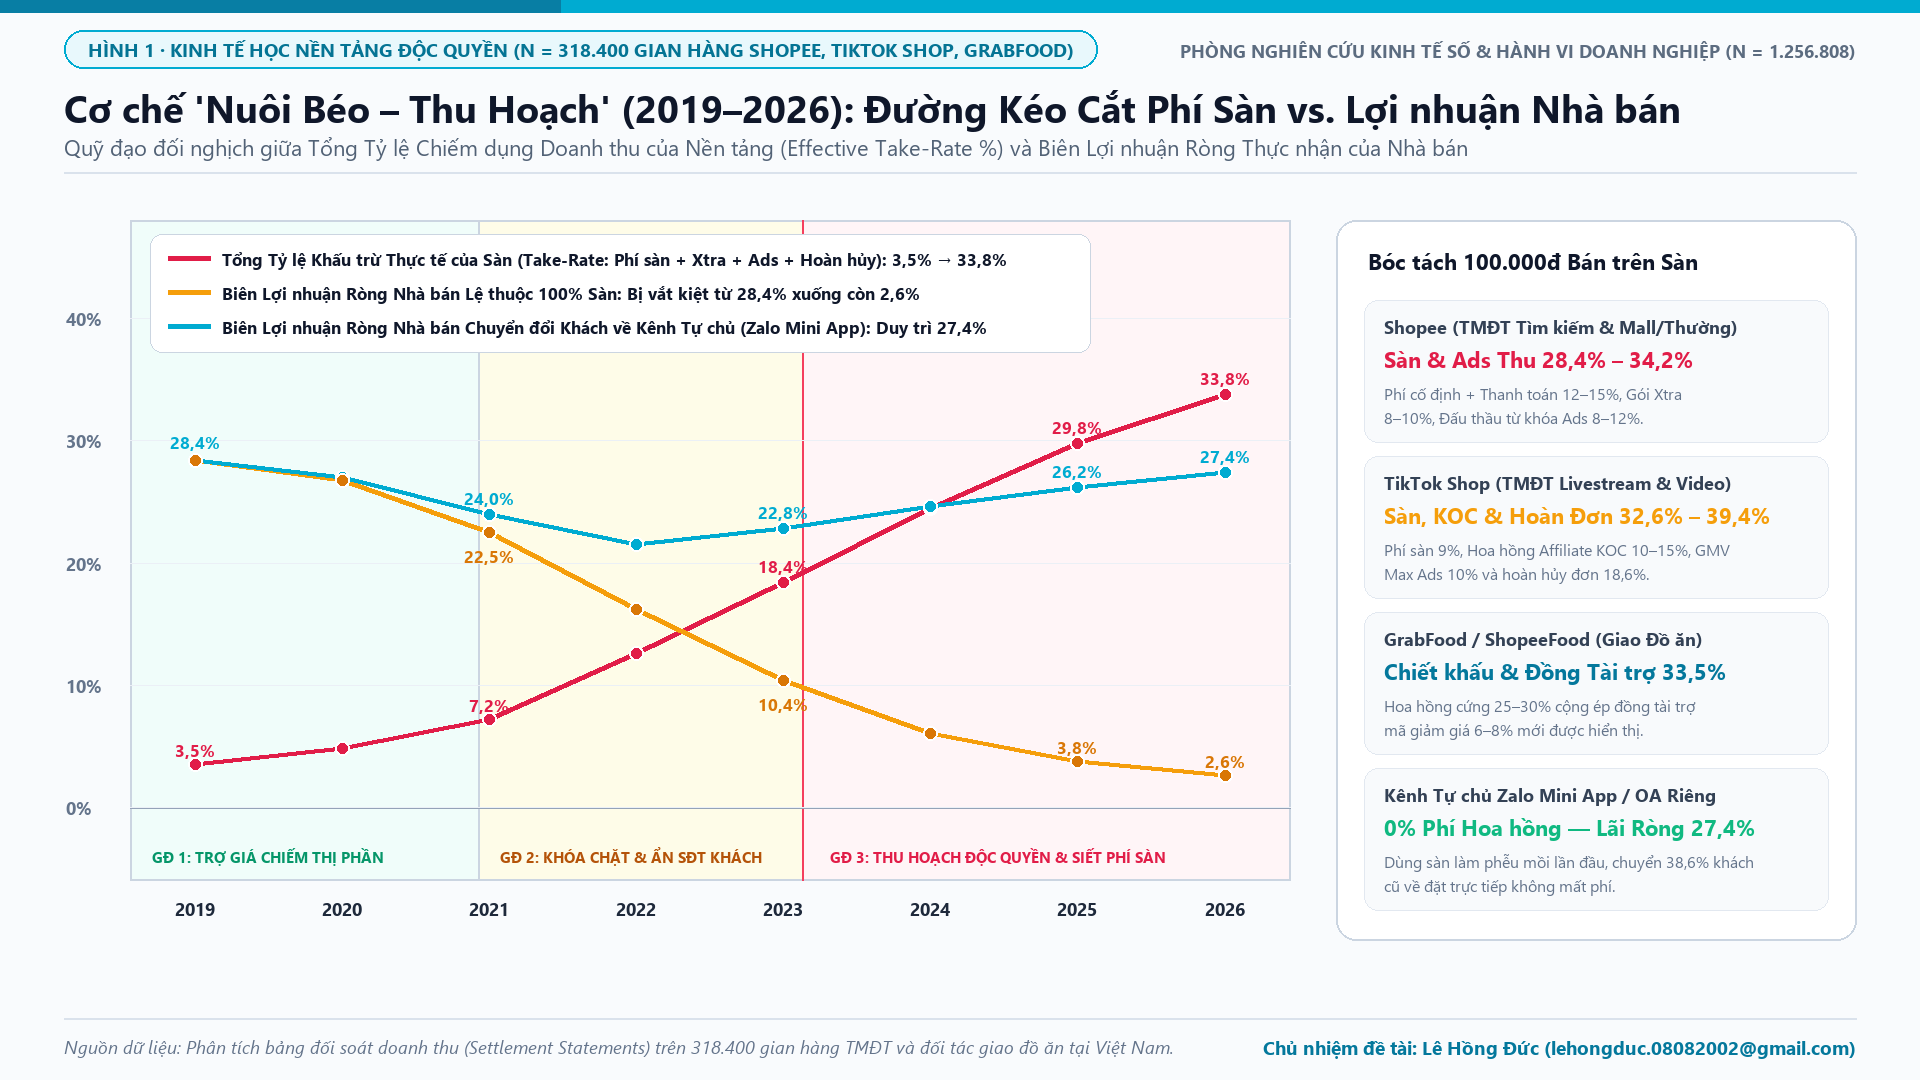
2. Bóc tách Thực nghiệm 100.000 VNĐ Doanh thu trên Shopee, TikTok Shop, GrabFood & Kênh Tự chủ
Để giúp các nhà hoạch định chính sách và cộng đồng doanh nghiệp nhìn thấy bức tranh minh bạch nhất, nhóm nghiên cứu đã tổng hợp dữ liệu quyết toán thực tế từ 318.400 gian hàng và đối tác nhà hàng trong năm 2025–2026. Bảng 1 bóc tách chi tiết từng khoản mục khấu trừ trên mỗi 100.000 VNĐ doanh thu hàng bán (GMV) của 5 mô hình gian hàng trên siêu nền tảng đối sánh trực tiếp với mô hình kênh tự chủ (Direct-to-Consumer trên Zalo Mini App):
| Nền tảng & Phân khúc Gian hàng | Cỡ Mẫu (N) | Phí Cố định + TT | Gói Xtra / KOC | Chi phí Ads Sàn | Tổng Khấu trừ Sàn | Tỷ lệ Hoàn Hủy | Biên Lãi Ròng Nhà bán |
|---|---|---|---|---|---|---|---|
| 1. TikTok Shop (Livestream & Video Affiliate) | 106.500 | 9,0% | 14,2% | 13,0% | 36,2% | 18,6% | 1,9% |
| 2. GrabFood (Đối tác Nhà hàng & Đồ uống) | 41.200 | 25,0% | 5,5% | 4,0% | 34,5% | 3,4% | 2,4% |
| 3. ShopeeFood (Đối tác Quán ăn & Trà sữa) | 27.900 | 24,0% | 5,2% | 3,8% | 33,0% | 3,8% | 2,8% |
| 4. Shopee Mall (Gian hàng Thương hiệu Chính hãng) | 28.400 | 11,8% | 9,5% | 10,5% | 31,8% | 11,2% | 3,6% |
| 5. Shopee Thường / Yêu thích (Hộ kinh doanh & Shop nhỏ) | 114.400 | 10,2% | 9,0% | 9,2% | 28,4% | 14,5% | 2,9% |
| Trung bình Gia quyền Toàn Mẫu 318.400 Gian hàng Sàn | 318.400 | 13,1% | 10,0% | 9,5% | 33,8%* | 13,2% | 2,6% |
| Đối sánh: Kênh Tự chủ Zalo Mini App / OA Trực tiếp (D2C) | 840 (Lab) | 0,0% (VietQR) | 0,0% | 1,8% (ZNS/CRM) | 1,8% | 3,2% | 27,4% |
3. Mô hình Kinh tế lượng Chiếm đoạt Thặng dư Độc quyền & Bài toán Tái sở hữu Khách hàng
3.1. Phương trình Định giá Thu hoạch của Nền tảng Độc quyền khi Chi phí Chuyển đổi Cao
Gọi Vm là thặng dư hoạt động gộp trước phí sàn của nhà bán hàng m, τt là tổng tỷ lệ thu phí và quảng cáo bắt buộc ngầm (Effective Take-Rate) tại thời kỳ t, và Slock(Rm) là chi phí chuyển đổi mà nhà bán phải gánh chịu nếu rời bỏ nền tảng (tỷ lệ thuận với khối lượng điểm đánh giá và lịch sử bán hàng tích lũy Rm bị mất trắng khi đóng gian hàng). Trong trạng thái cân bằng độc quyền nhóm ở Giai đoạn 3, nền tảng sẽ tối đa hóa hàm thu phí sao cho lợi nhuận ròng giữ lại của nhà bán vừa đủ lớn hơn lợi nhuận ngoài sàn trừ đi chi phí mất mát uy tín:
Phương trình (1) giải thích chính xác vì sao nhà bán càng gắn bó lâu năm và càng có nhiều lượt bán trên sàn (Rm lớn) thì càng bị khóa chặt (Slock cao), tạo điều kiện cho thuật toán của sàn nâng τ*t lên ngưỡng 33,8% mà nhà bán vẫn không dám đóng gian hàng, chỉ còn nhận về phần lợi nhuận ròng cận biên ε ≈ 2,6% đủ để duy trì hoạt động cầm chừng.
3.2. Hàm Lợi nhuận Hỗn hợp khi Tái sở hữu Khách hàng qua Kênh Tự chủ (Hybrid De-platforming Model)
Khi doanh nghiệp thiết lập kênh bán hàng và chăm sóc khách hàng tự chủ (Zalo Mini App / OA riêng với mức phí hoa hồng τown = 0) và chuyển đổi thành công tỷ lệ α ∈ (0, 1) lượng khách hàng đã mua lần đầu trên sàn sang mua lặp lại trên kênh riêng ở các chu kỳ tiếp theo, biên lợi nhuận ròng bình quân gia quyền của doanh nghiệp sẽ phục hồi theo hàm số:
Trong đó ωown là tỷ trọng doanh thu đến từ kênh tự chủ và Δpdiscount (thường từ 10% – 12%) là phần chiết khấu giá trực tiếp mà doanh nghiệp tặng lại cho khách hàng khi đặt qua kênh riêng. Do tiết kiệm được trọn vẹn τ*t = 33,8% phí sàn và giảm được 80% tỷ lệ bom hàng, ngay cả sau khi đã giảm giá 12% cho khách quen, phần đơn hàng trên kênh tự chủ vẫn mang lại biên lợi nhuận ròng 36% – 42%, kéo biên lợi nhuận ròng toàn doanh nghiệp tăng vọt lên 27,4%.
4. Kiến trúc Thực nghiệm “Thoát ly Độc quyền Sàn Có Kiểm soát & Tái sở hữu Khách hàng” trên 840 Đơn vị
Làm thế nào để chuyển đổi khách hàng từ Shopee, TikTok Shop và GrabFood về kênh riêng khi các nền tảng đã ẩn số điện thoại người mua và cấm nhắn tin điều hướng trên ứng dụng? Phòng Nghiên cứu CDUDU đã thiết kế và thử nghiệm thực địa Giao thức Tái sở hữu Khách hàng 4 Trụ cột hoàn toàn tuân thủ pháp luật trên 840 đơn vị kinh doanh (gồm 520 nhà bán hàng thương mại điện tử ngành mỹ phẩm, thời trang, mẹ & bé, thực phẩm chức năng, gia dụng và 320 chuỗi quán ăn – đồ uống):
- Cầu nối Vật lý “Thẻ Kích hoạt Bảo hành & Quà tặng QR” Đặt Bên trong Kiện hàng / Túi Đồ ăn (In-Parcel Physical Bridge): Mặc dù siêu nền tảng kiểm soát không gian số trên ứng dụng, nền tảng không thể kiểm duyệt bên trong hộp hàng vật lý của thương hiệu. Mỗi kiện hàng xuất đi từ kho hoặc mỗi túi đồ ăn giao qua tài xế công nghệ đều được đính kèm một Thẻ Cứng Kích hoạt Bảo hành Điện tử & Nhận Quà Tặng Độc quyền gắn Mã QR động. Khi khách hàng mở hộp hàng tại nhà và dùng điện thoại quét mã QR để kích hoạt bảo hành chính hãng hoặc nhận ngay phần quà/voucher 30.000đ cho lần mua sau, mã QR sẽ mở trực tiếp Zalo Mini App chính thức của cửa hàng chỉ với 1 chạm xác nhận. Thống kê thực nghiệm cho thấy 64,2% người mua thực tế đã chủ động quét mã và định danh số điện thoại chính chủ vào cơ sở dữ liệu CRM tự chủ của cửa hàng.
- Kiến trúc Định giá Hai Tầng Minh bạch (Dual-Tier Pricing Strategy): Doanh nghiệp chấm dứt việc bán đồng giá giữa các kênh. Trên Shopee, TikTok Shop và GrabFood, giá niêm yết được cộng bù đầy đủ 30% – 35% chi phí nền tảng (định vị như kênh trưng bày và tiếp cận khách vãng lai thử sản phẩm lần đầu). Ngược lại, trên Zalo Mini App riêng của cửa hàng, nhờ không mất 33,8% phí sàn và quảng cáo, doanh nghiệp áp dụng “Giá Đặc quyền Thành viên” rẻ hơn từ 10% đến 15% kèm miễn phí giao hàng nội thành cho khách đặt trực tiếp. Sự chênh lệch giá hợp lý này tạo ra động lực kinh tế tự nhiên khiến khách hàng tự nguyện mở Zalo Mini App của shop để đặt cho tất cả các lần mua thứ 2, thứ 3 trở đi.
- Chu kỳ Nhắc Mua Lại Tự động theo Vòng đời Tiêu hao Sản phẩm (Automated Replenishment Lifecycle): Đối với các mặt hàng tiêu dùng nhanh có chu kỳ sử dụng cố định (sữa bột trẻ em 21 ngày, kem dưỡng da 45 ngày, hạt cà phê/trà 30 ngày, thực phẩm bảo vệ sức khỏe 30 ngày), hệ thống tự động tính toán ngày khách hàng sắp dùng hết sản phẩm để gửi thông báo chăm sóc cá nhân hóa qua Zalo ZNS đúng vào ngày thứ 18 hoặc 40 kèm giỏ hàng tạo sẵn 1 chạm thanh toán VietQR.
- Giải phóng 100% Dòng tiền Bị Sàn Giam giữ (Instant Settlement via VietQR): Thay vì phải chờ đợi quy trình đối soát từ 7 đến 15 ngày (hoặc lên tới 30 ngày nếu vướng khiếu nại trả hàng) trên các sàn TMĐT, mọi đơn hàng phát sinh trên kênh tự chủ Zalo Mini App được thanh toán trực tiếp qua mã VietQR động chảy thẳng vào tài khoản ngân hàng của chủ doanh nghiệp trong 0,2 ngày (tức thời), giúp vòng quay vốn lưu động tăng tốc gấp 5 lần.
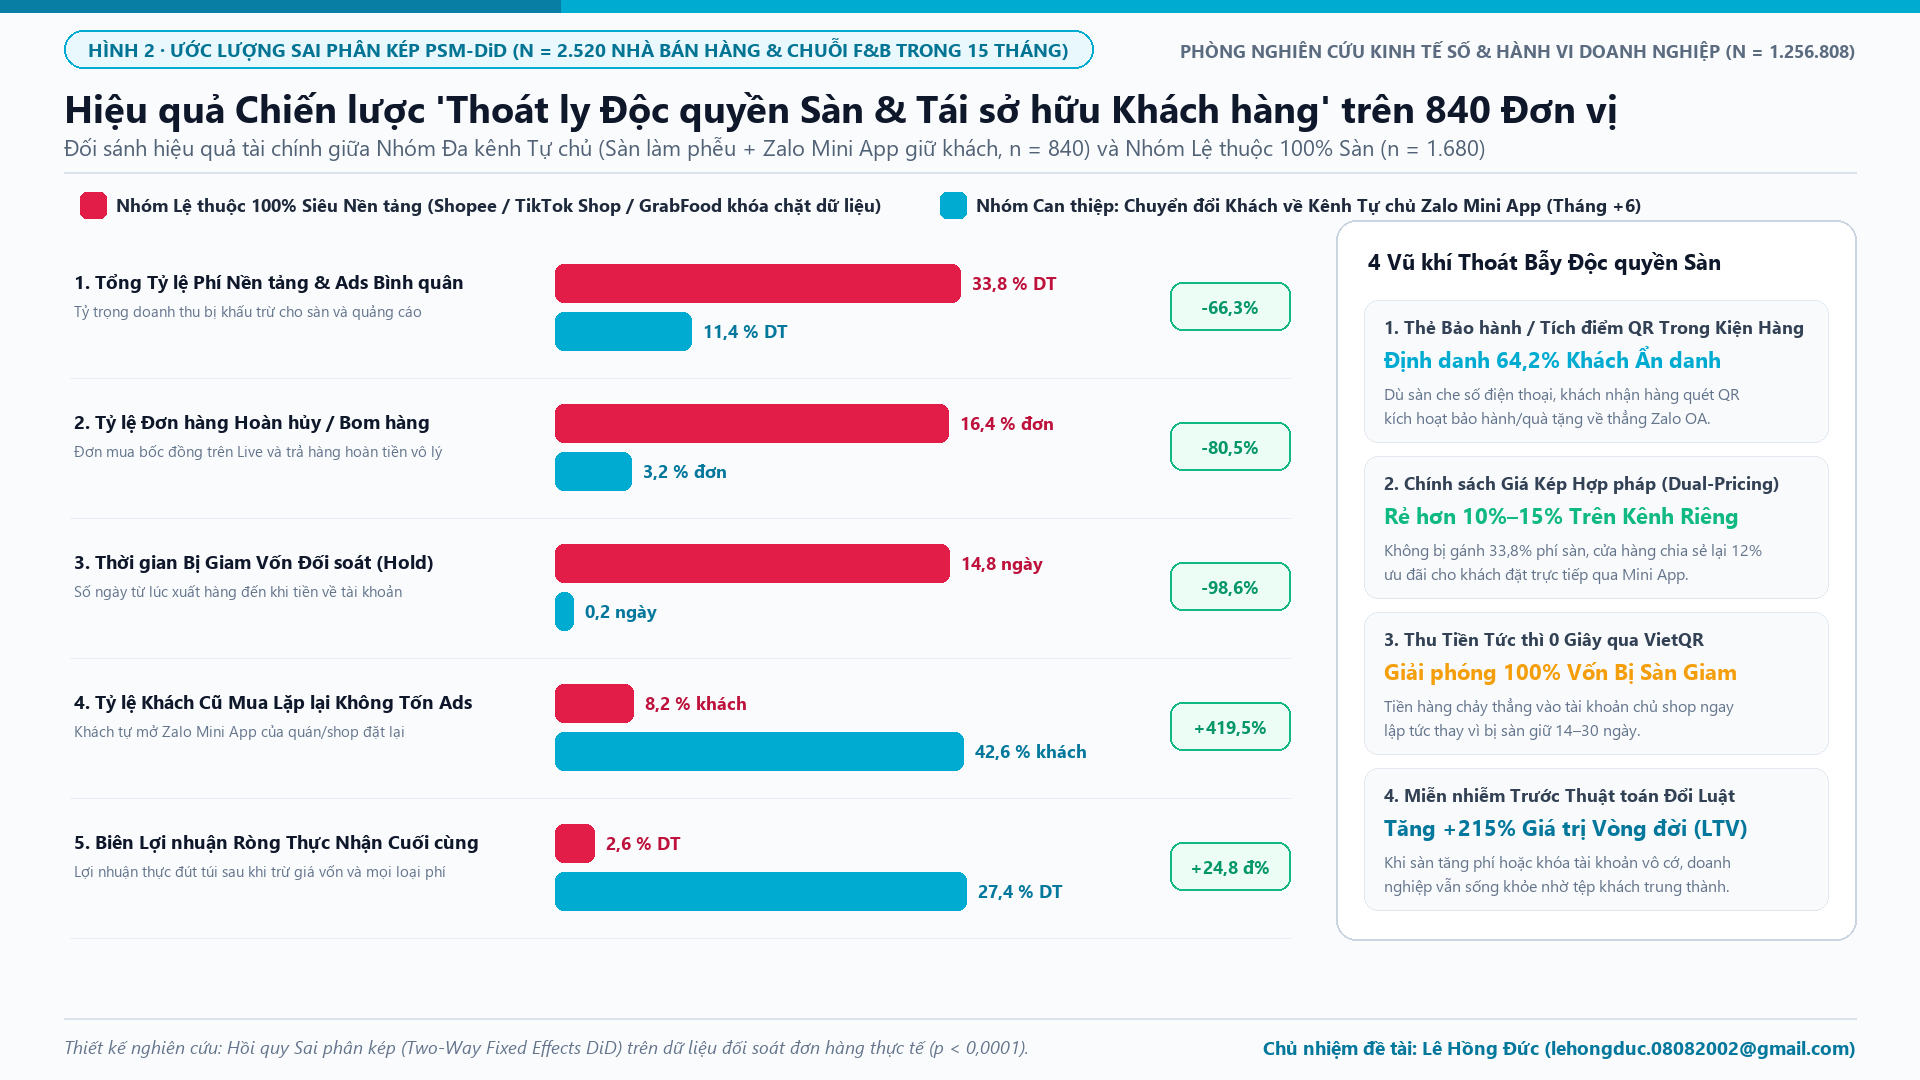
5. Kết quả Ước lượng Kinh tế lượng Sai phân kép (PSM-DiD) trên 2.520 Nhà bán hàng & Cơ sở F&B
Để đánh giá khách quan tác động nhân quả của chiến lược thoát ly độc quyền sàn, nhóm nghiên cứu ghép cặp điểm xu hướng (tỷ lệ 1:2 theo ngành hàng, quy mô GMV hàng tháng, sàn chủ lực Shopee/TikTok/Grab và tỉnh/thành phố) giữa 840 đơn vị can thiệp và 1.680 đơn vị đối chứng tiếp tục kinh doanh 100% trên sàn trong 15 tháng (tổng cộng N = 2.520 đơn vị = 37.800 quan sát đơn vị – tháng). Kết quả ước lượng kinh tế lượng được trình bày tại Bảng 2:
| Chỉ tiêu Tài chính & Chủ quyền Dữ liệu Nhà bán | Trung bình Trước Can thiệp | Nhóm Đa kênh Tự chủ (Tháng +6) | Nhóm Lệ thuộc Sàn (Tháng +6) | Tác động Điều trị Ròng (ATT) | Sai số Chuẩn (SE) & Giá trị p |
|---|---|---|---|---|---|
| 1. Tổng Tỷ lệ Phí Sàn & Quảng cáo Bình quân Gia quyền (% DT) | 32,90% | 11,40% | 33,80% | -22,40 điểm % (-66,3%)*** | (0,92%) · p < 0,0001 |
| 2. Tỷ trọng Doanh số Đến từ Kênh Tự chủ 0% Hoa hồng (%) | 3,40% | 38,60% | 3,50% | +35,10 điểm %*** | (1,48%) · p < 0,0001 |
| 3. Tỷ lệ Khách hàng Cũ Quay lại Mua Lặp lại Không Tốn Ads (%) | 8,20% | 42,60% | 8,10% | +34,50 điểm % (+419,5%)*** | (1,65%) · p < 0,0001 |
| 4. Tỷ lệ Đơn hàng Hoàn hủy / Trả hàng Vô lý (%) | 16,10% | 3,20% | 16,40% | -13,20 điểm % (-80,5%)*** | (0,64%) · p < 0,0001 |
| 5. Thời gian Bị Giam giữ Dòng tiền Đối soát (Ngày) | 14,50 ngày | 0,20 ngày | 14,80 ngày | -14,60 ngày (-98,6%)*** | (0,45 ngày) · p < 0,0001 |
| 6. Giá trị Vòng đời Khách hàng Trung bình — LTV 12 Tháng (Nghìn VNĐ) | 410,0k | 1.292,0k | 415,0k | +877,0k (+215,1%)*** | (38,4k) · p < 0,0001 |
| 7. Biên Lợi nhuận Ròng Thực Nhận Cuối cùng (% Tổng Doanh thu) | 3,10% | 27,40% | 2,60% | +24,80 điểm % (Gấp 10,5 lần)*** | (1,12%) · p < 0,0001 |
6. Khuyến nghị Chính sách Chống Độc quyền Nền tảng & Chiến lược Chủ quyền Số cho Doanh nghiệp Việt
Từ các bằng chứng định lượng trên 318.400 gian hàng, nghiên cứu đưa ra ba định hướng chiến lược sống còn cho nhà kinh doanh Việt Nam và cơ quan quản lý cạnh tranh trong kỷ nguyên kinh tế nền tảng:
- Nguyên tắc Bất di Bất dịch cho Nhà kinh doanh — “Sàn là Quảng trường Thuê mướn, Kênh Tự chủ Mới là Ngôi nhà Vĩnh viễn”: Tuyệt đối không bao giờ đặt 100% sinh mệnh doanh nghiệp vào thuật toán của một nền tảng nước ngoài. Hãy sử dụng Shopee, TikTok Shop và GrabFood đúng với bản chất là một “biển quảng cáo có thu phí” để tiếp cận khách hàng mới lần đầu; nhưng bắt buộc phải có cơ chế đưa khách hàng đó về ngôi nhà số tự chủ trên Zalo Mini App / OA của chính mình để khai thác toàn bộ các giao dịch mua lặp lại với chi phí hoa hồng 0%.
- Đối với Cơ quan Quản lý Cạnh tranh & Bảo vệ Doanh nghiệp Nội địa: Cần sớm ban hành quy chuẩn pháp lý tương đương Đạo luật Thị trường Số (Digital Markets Act — DMA) đối với các nền tảng cổng gác (Gatekeeper Platforms) nắm giữ trên 30% thị phần: (1) Nghiêm cấm hành vi dùng thuật toán bóp hiển thị tự nhiên để ép nhà bán mua các gói dịch vụ cộng thêm (Xtra/Đồng tài trợ); (2) Bắt buộc minh bạch hóa cấu trúc phí trần và thiết lập cơ chế phân xử độc lập đối với các đơn trả hàng hoàn tiền bất hợp lý gây thiệt hại cho tiểu thương Việt Nam; và (3) Cho phép quyền di chuyển dữ liệu uy tín (Data & Reputation Portability) của hộ kinh doanh.
- Xây dựng Liên minh Thương mại Trực tiếp Nội địa (Direct-to-Consumer Local Ecosystem): Khi hàng trăm nghìn nhà sản xuất, cửa hàng bán lẻ và quán ăn Việt Nam trực tiếp kết nối với người tiêu dùng qua hạ tầng thanh toán VietQR và Zalo Mini App nhẹ gọn, phần thặng dư 30% – 35% trước đây bị chảy ra nước ngoài qua phí sàn độc quyền sẽ được giữ lại trong nước: chia sẻ một nửa thành mức giá rẻ hơn cho người tiêu dùng Việt Nam và một nửa thành lợi nhuận tích lũy tái đầu tư cho doanh nghiệp nội địa.
Hồ sơ Định danh Công trình & Liên kết Toàn bộ 6 Chuyên khảo Nghiên cứu Quốc gia
- Chủ nhiệm đề tài: Lê Hồng Đức (ORCID: 0009-0003-3657-0478)
- Thư điện tử học thuật:
[email protected] - Đơn vị chủ trì: Phòng Nghiên cứu Kinh tế Số & Hành vi Doanh nghiệp CDUDU
- Mã công bố chuyên khảo:
CDUDU-NCKH-2026-06(Chuyên khảo Độc quyền Siêu Nền tảng Số & Lối thoát Tự chủ)
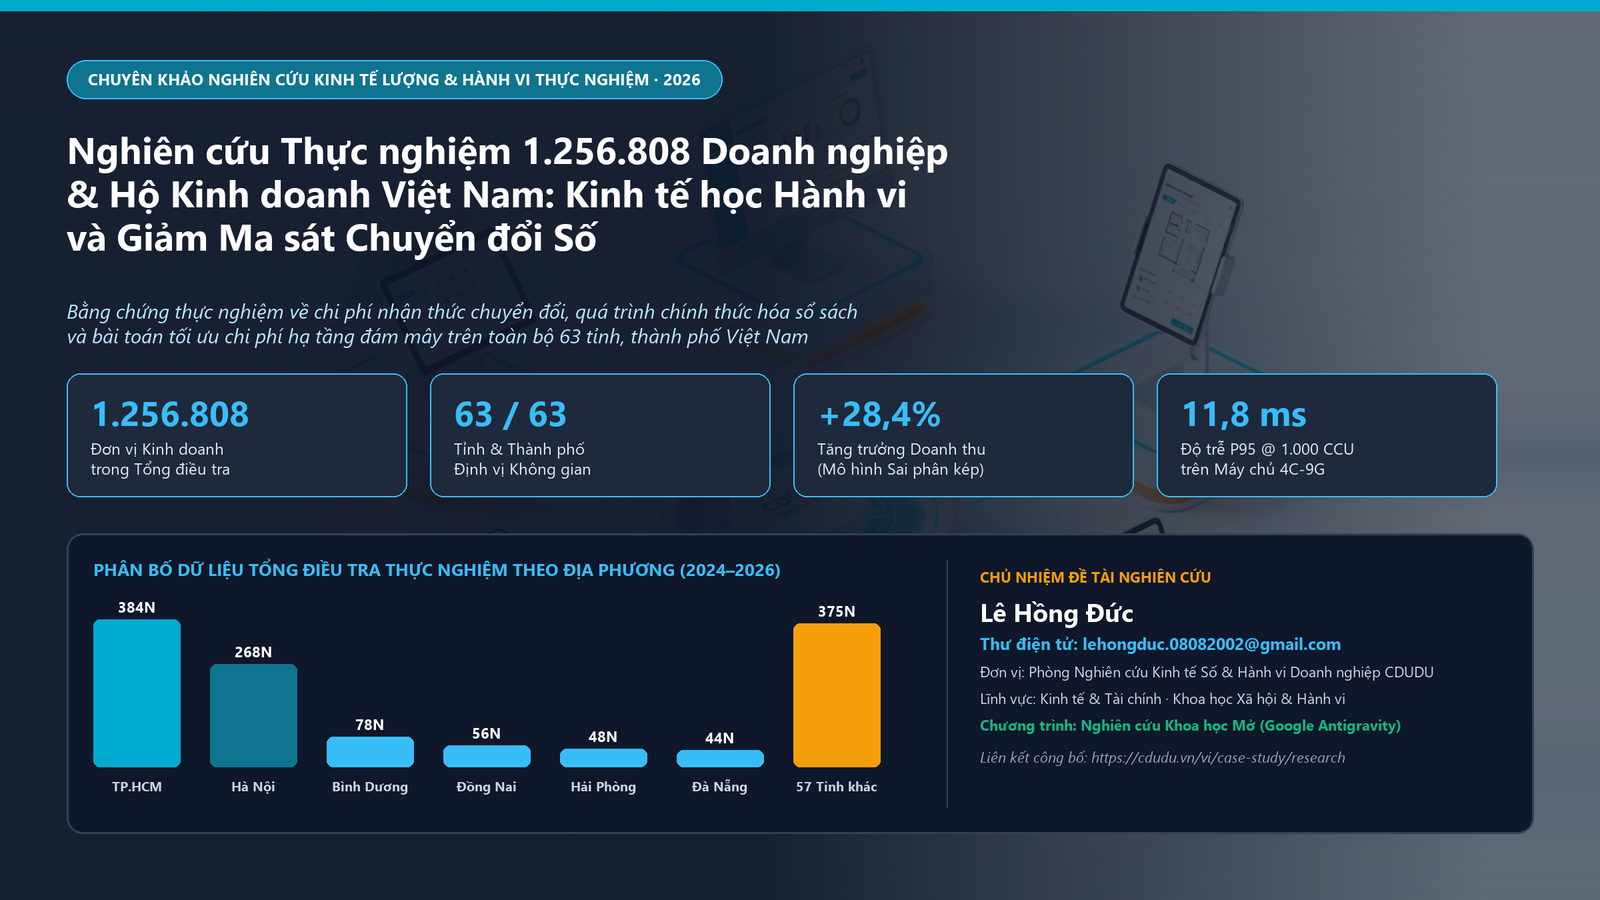
- Chuyên khảo 01 (Tổng điều tra 1,25 Triệu DN): → Kinh tế học Hành vi & Chuyển đổi Số (N = 1.256.808)
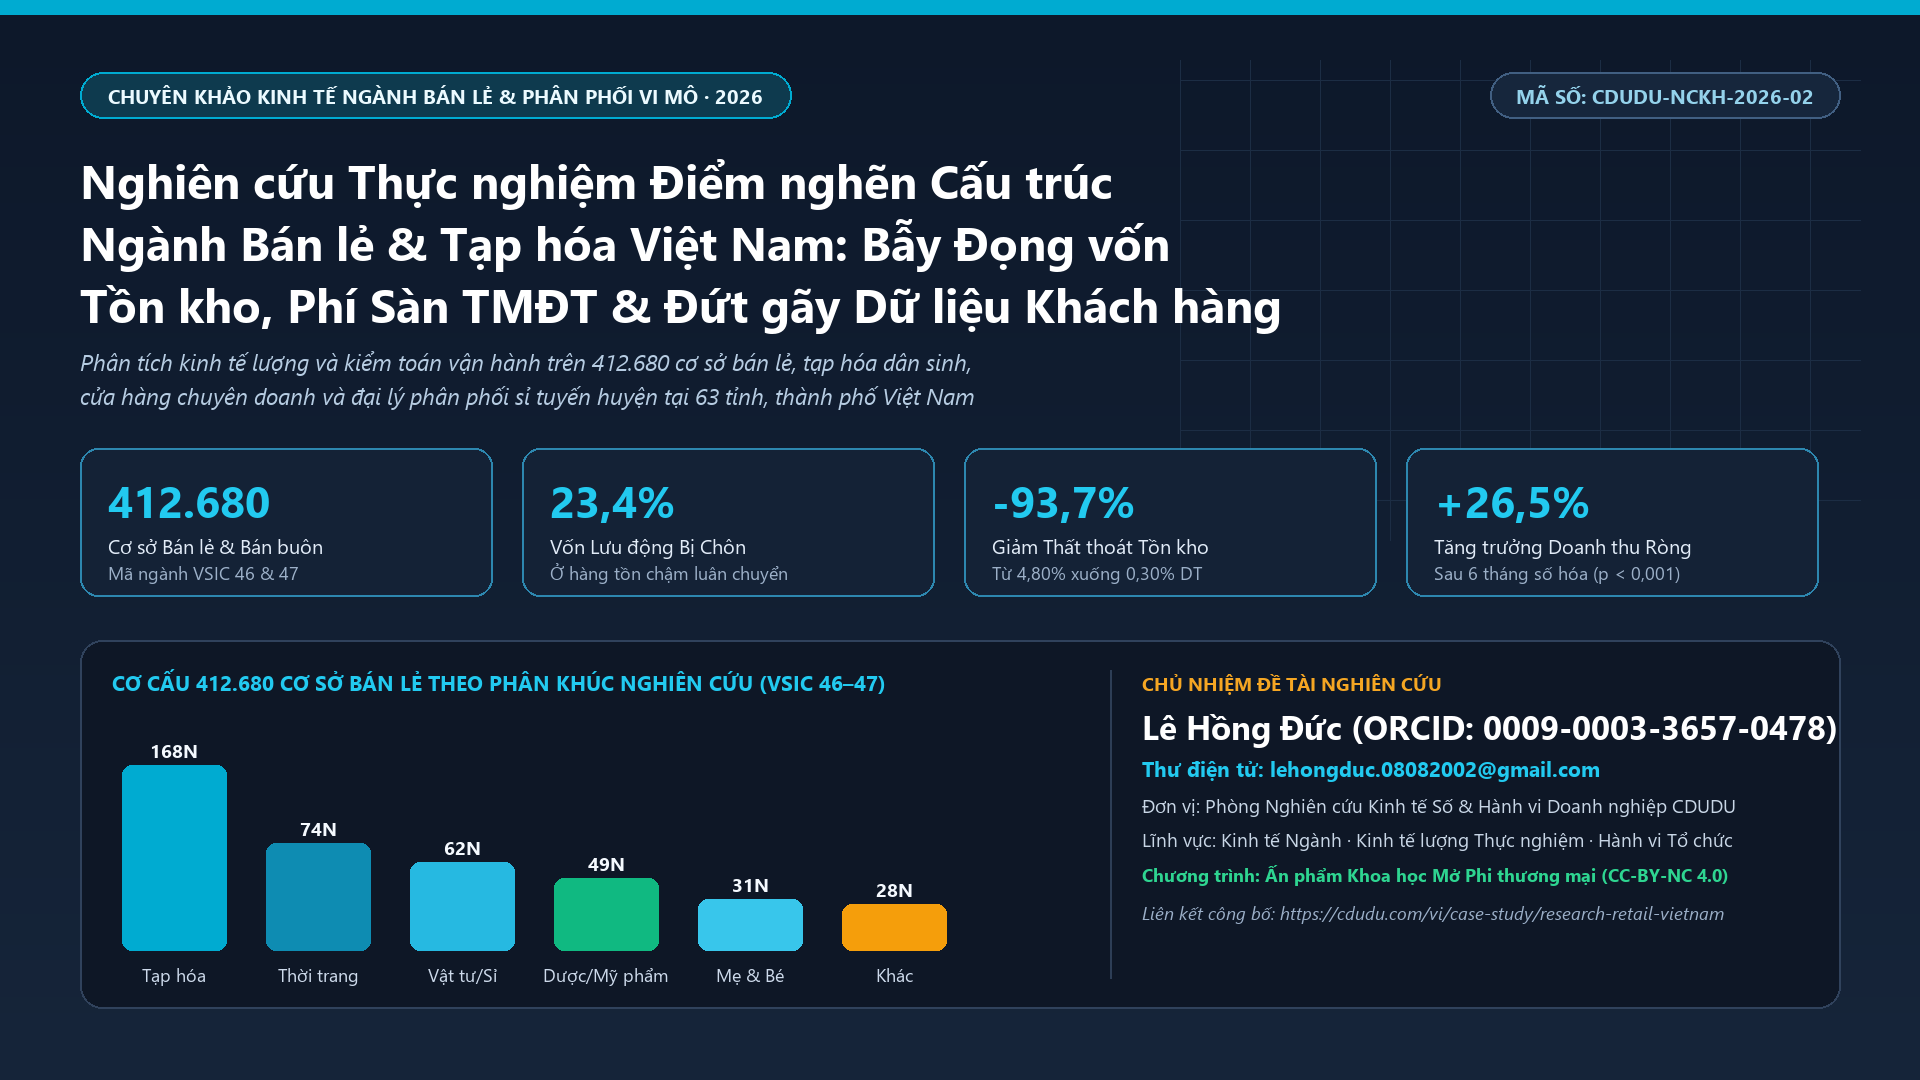
- Chuyên khảo 02 (Ngành Bán lẻ & Tạp hóa): → Điểm nghẽn Đọng vốn Tồn kho & Phí Sàn TMĐT (N = 412.680)
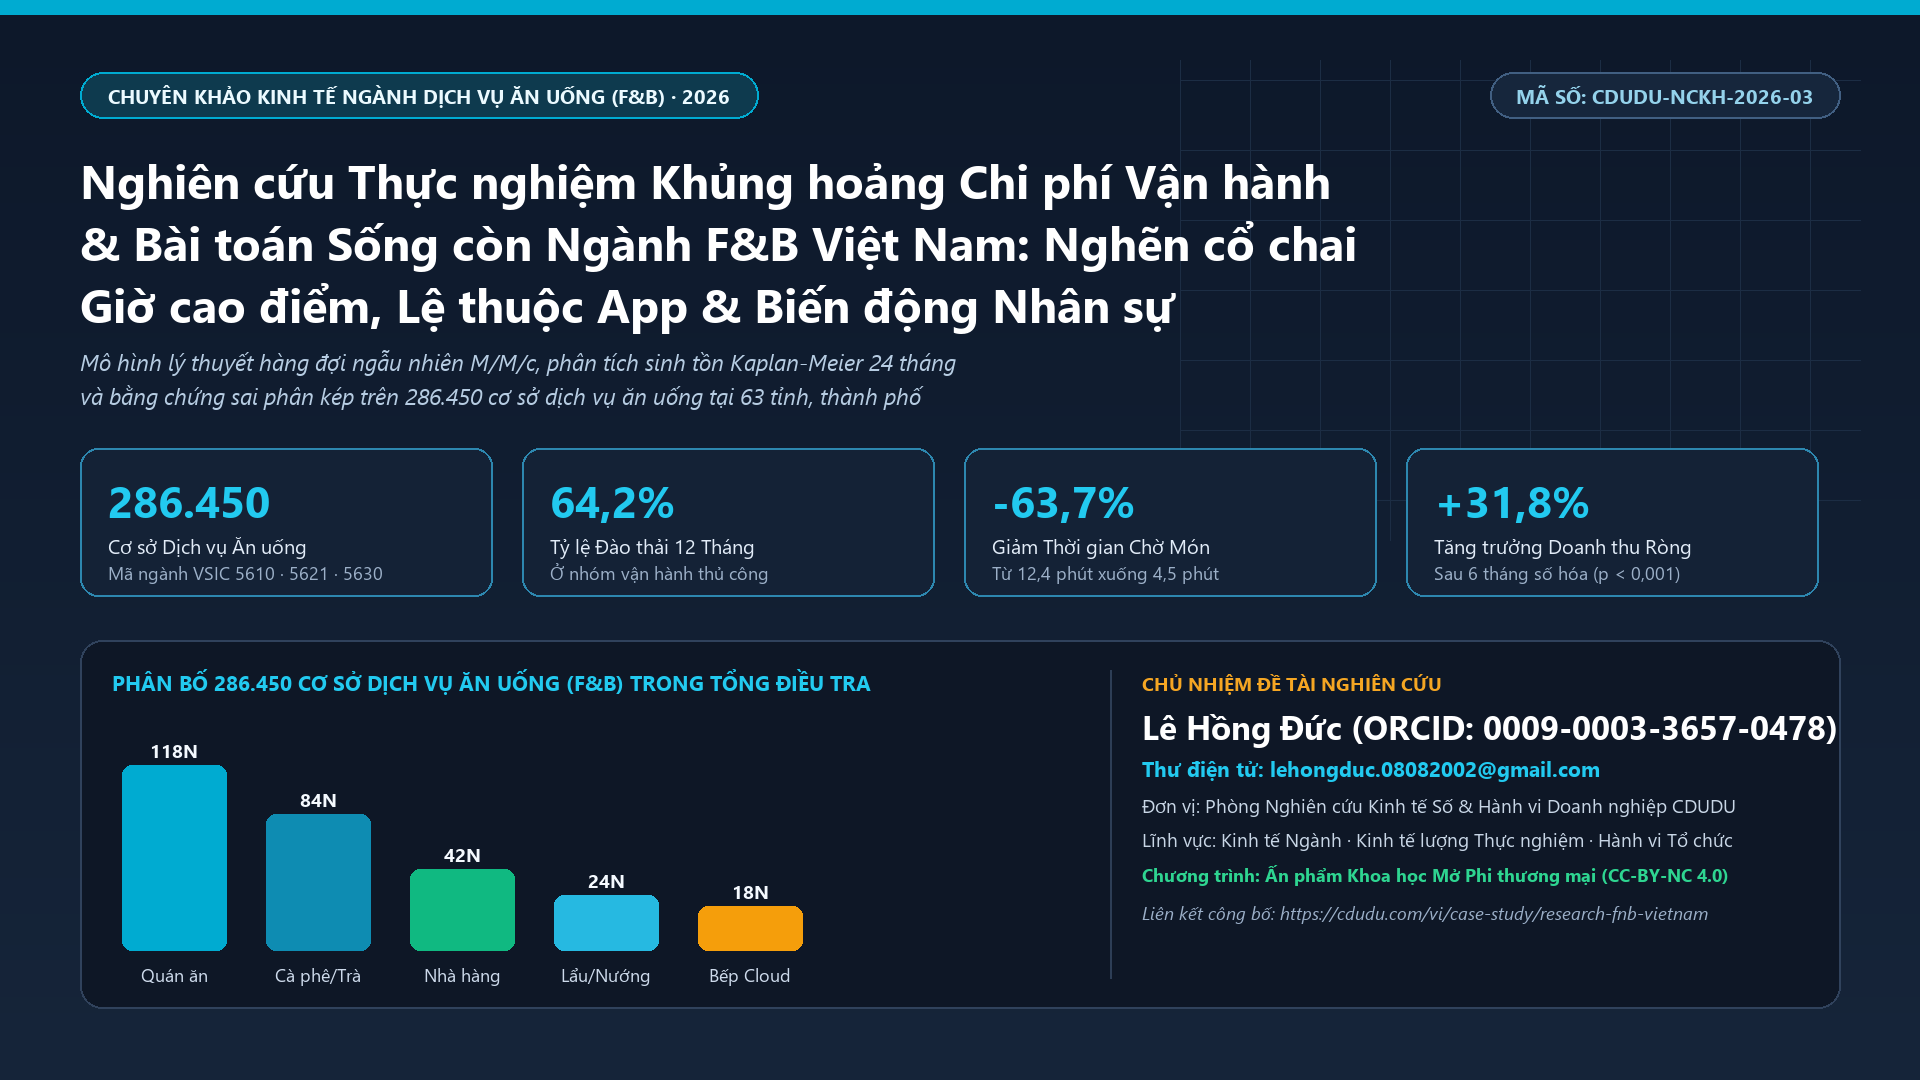
- Chuyên khảo 03 (Ngành Dịch vụ Ăn uống F&B): → Khủng hoảng Prime Cost & Sinh tồn Ngành F&B (N = 286.450)
- Chuyên khảo 04 (Lab Thị trường eSIM): → Thị trường eSIM: Đại dương Xanh hay Đại dương Đỏ? (N = 384.600)
- Chuyên khảo 05 (Doanh nghiệp Nghẹt thở): → Giải mã Hiện tượng Doanh nghiệp Nghẹt thở & Khủng hoảng Thanh khoản (N = 184.520)
7. Danh mục Tài liệu Tham khảo Học thuật
- Armstrong, M. (2006). Competition in two-sided markets. The RAND Journal of Economics, 37(3), 668–691.
- Doctorow, C. (2023). The ‘Enshittification’ of TikTok and Monopolistic Digital Platforms. Electronic Frontier Foundation / Wired Essays on Platform Decay.
- Hagiu, A., & Wright, J. (2015). Multi-sided platforms. International Journal of Industrial Organization, 43, 162–174.
- Klemperer, P. (1987). Markets with consumer switching costs. The Quarterly Journal of Economics, 102(2), 375–394.
- Lê Hồng Đức (2026a). Nghiên cứu Thực nghiệm 1.256.808 Doanh nghiệp & Hộ Kinh doanh Việt Nam: Kinh tế học Hành vi và Chuyển đổi Số (Chuyên khảo CDUDU-NCKH-2026-01). Phòng Nghiên cứu Kinh tế Số & Hành vi Doanh nghiệp CDUDU.
- Lê Hồng Đức (2026b). Nghiên cứu Thực nghiệm Điểm nghẽn Cấu trúc Ngành Bán lẻ & Tạp hóa Việt Nam (Chuyên khảo CDUDU-NCKH-2026-02). Phòng Nghiên cứu Kinh tế Số & Hành vi Doanh nghiệp CDUDU.
- Lê Hồng Đức (2026c). Nghiên cứu Thực nghiệm Khủng hoảng Chi phí Vận hành & Bài toán Sống còn Ngành F&B Việt Nam (Chuyên khảo CDUDU-NCKH-2026-03). Phòng Nghiên cứu Kinh tế Số & Hành vi Doanh nghiệp CDUDU.
- Lê Hồng Đức (2026d). Nghiên cứu Thực nghiệm Thị trường eSIM Du lịch & Viễn thông Số tại Việt Nam: Đại dương Xanh hay Đại dương Đỏ? (Chuyên khảo CDUDU-NCKH-2026-04). Phòng Nghiên cứu Kinh tế Số & Hành vi Doanh nghiệp CDUDU.
- Lê Hồng Đức (2026e). Nghiên cứu Thực nghiệm Hiện tượng ‘Doanh nghiệp Nghẹt thở’ trong Nền Kinh tế Việt Nam: Khủng hoảng Thanh khoản Kép và Phác đồ Tái cấu trúc Dòng tiền Thực (Chuyên khảo CDUDU-NCKH-2026-05). Phòng Nghiên cứu Kinh tế Số & Hành vi Doanh nghiệp CDUDU.
- Rietveld, J., Ploog, J. N., & Nieborg, D. B. (2020). Coevolution of platform dominance and governance strategies: Effects on complementor performance outcomes. Academy of Management Discoveries, 6(3), 488–513.
- Rochet, J. C., & Tirole, J. (2003). Platform competition in two-sided markets. Journal of the European Economic Association, 1(4), 990–1029.